

新リース会計基準(企業会計基準第34号)とは
新リース会計基準は、2024年9月に企業会計基準委員会が公表した企業会計基準第34号「リースに関する会計基準」と適用指針第33号です。借手はオペレーティング・リースを含む原則すべてのリースについて、使用権資産とリース負債を計上します(基準33項)。
- 2027年4月1日以後開始する事業年度の期首から強制適用、2025年4月1日以後開始する事業年度の期首から早期適用できます(基準58項)
- 短期リースと少額リースは、資産・負債を計上せず費用処理できます(指針20項、22項)
- 貸手はファイナンス・リースとオペレーティング・リースの分類が維持されます(基準43項)
2026年10月12日更新
本ページは、2027年4月1日以後開始する事業年度から強制適用される新リース会計基準(企業会計基準第34号「リースに関する会計基準」および同適用指針第33号)を、実務目線で体系的に理解するための「全30回・完全ガイド」の目次です。早期適用も認められており、多くの企業で早めの準備が必要になっています。
IPO準備会社・上場企業の経理・管理部門、監査対応のご担当者、そして中小企業の経営者・経理担当の方に向けて、「何を・いつまでに・どう対応すればよいか」を、会計基準の条項に基づいて具体的に解説します。各回では、監査法人等に問われる点や、自作の数値例・判断チェックリストも掲載します。
契約の一覧と決算期をお送りいただければ、どの回の論点が自社に効いてくるかを絞り込み、着手すべき順に並べてお返しします。
企業会計基準第34号第58項。自社の決算期に当てはめて、対応スケジュールを逆算しておくことが重要です。
図 連載のどこから読むかの目安
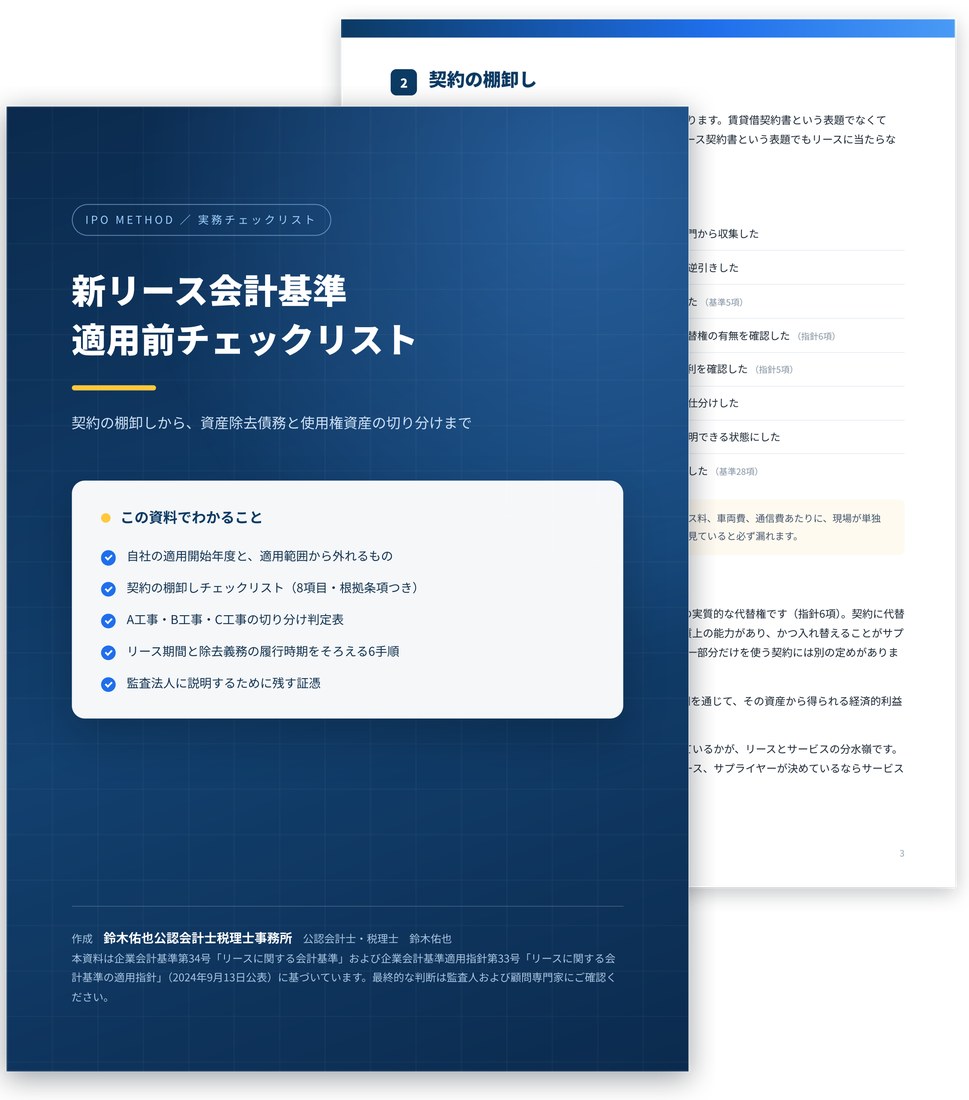
新リース会計基準 適用前チェックリスト
PDF 全8ページ メールアドレスだけで受け取れます
この連載で分かること
- 新リース会計基準の全体像と、自社の財務数値・経営指標への影響
- リースの識別・リース期間・使用権資産とリース負債の測定など、借手の実務対応
- 貸手の会計処理、セール・アンド・リースバック、減損、税務差異といった特殊論点
- 連結上の相殺消去、開示注記の作り方、移行(経過措置)プロジェクトの進め方
契約の棚卸しから注記・移行までを、実務の流れに沿って8部30回で解説します。
自社に当てはめるとどうなるか、個別にお答えします
新リース会計基準の導入支援:契約の棚卸し、リース期間・割引率の決め方、台帳と注記の作成まで。初回のご相談は無料、オンラインにも対応しています。
新リース会計基準の導入支援の内容を見る / 相談内容を送る
全30回の目次
※各回のリンクは、記事の公開にあわせて順次追加していきます。まずは全体像の把握にご活用ください。
第1部 全体像をつかむ(第1〜4回)
第2部 リースの識別(第5〜8回)
第3部 リース期間(第9〜15回)
第4部 借手の会計処理(第16〜21回)
第5部 貸手・特殊論点(第22〜26回)
第6部 連結(第27回)
第7部 開示(第28〜29回)
第8部 移行(第30回)
企業会計基準第34号・適用指針第33号の構成と、解説している回
新リース会計基準は、会計基準(企業会計基準第34号)が基本的な定めを置き、適用指針(企業会計基準適用指針第33号)が具体的な判定基準や簡便的な取扱い、経過措置の詳細を定める構成です。たとえば短期リースの定義やセール・アンド・リースバックの定めは、会計基準ではなく適用指針に置かれています(指針4項(2)、53項〜58項)。条文を探すときは、どちらに定めがあるかをまず確かめてください。
主な定めと、この連載で扱っている回の対応は次のとおりです。
| 論点 | 主な定め | 解説している回 |
|---|---|---|
| 範囲・定義・適用時期 | 基準3項、4項、6項、58項、59項 | 第1回 新リース会計基準とは |
| リースの識別 | 基準25項、26項 | 第5回〜第8回 |
| 借手のリース期間 | 基準31項、指針17項 | 第9回〜第15回 |
| リース料・割引率・当初測定 | 基準33項〜35項、指針37項 | 第16回〜第18回 |
| 減価償却と利息費用 | 基準36項〜38項、指針43項 | 第19回 |
| 短期リース・少額リース | 指針4項(2)、20項〜22項 | 第21回 |
| 貸手の会計処理 | 基準43項〜48項、指針59項〜71項 | 第22回 |
| セール・アンド・リースバック | 指針53項〜58項 | 第23回 |
| 表示と注記 | 基準49項、50項、54項、55項 | 第28回、第29回 |
| 経過措置 | 基準58項、59項、指針の経過措置の定め | 第30回 |
どこから読むか迷う場合は、立場によって入口を変えると効率的です。上場会社や会計監査人の監査を受けている会社で、まず影響額を見積もりたい場合は第4回(財務数値への影響)と第9回(リース期間)から、契約の棚卸しに入る段階なら第5回(リースの識別)から、リース会社など貸手の立場であれば第22回(貸手の会計処理)から読み始めてください。適用初年度の準備に入っている会社は、第30回(経過措置)で移行時の選択肢を先に押さえておくと、棚卸しで集める情報の範囲を決めやすくなります。
契約棚卸しから使用権資産の計算、注記作成、監査対応まで、公認会計士・税理士が実務を代行・伴走します。オンライン面談にも対応しており、お問い合わせから2営業日以内にご返信します。

公認会計士としての実務歴は13年以上、独立後は20社を超える支援に関与しています。上場申請書類(Ⅰの部・Ⅱの部)の作成支援と内部統制の整備支援を行っています。優成監査法人(現・太陽有限責任監査法人)で上場企業および上場準備企業の監査に従事し、太陽グラントソントン・アドバイザーズで財務デューデリジェンスと企業価値評価に携わりました。プロフィールを見る
影響の範囲は企業ごとに異なります。まずは自社の契約にどのようなリースが含まれるかの棚卸しから始めるのが実務的です。
🔗 連載の周辺論点|あわせて読みたい実務記事
全30回の連載とは別に、実務でご相談の多い個別論点を単発の記事として整理しています。
よくある質問(FAQ)
2027年4月1日以後開始する連結会計年度及び事業年度の期首から強制適用されます。ただし、2025年4月1日以後開始する連結会計年度及び事業年度の期首からの早期適用も認められています(企業会計基準第34号第58項)。3月決算会社であれば2025年4月1日開始事業年度から、12月決算会社であれば2026年1月1日開始事業年度からが最初の早期適用可能期です。自社の決算期に当てはめて、対応スケジュールを逆算しておくことが重要です。
上場会社には強制適用されます。上場していない会社でも、会計監査人の監査を受ける会社は、監査人から新リース会計基準の適用を求められることが想定されます。中小企業の会計に関する指針などに拠っている会社は、従来どおりの処理を続けることができます。IPOを目指す会社は、上場会社と同じ基準への対応が必要になると考えておくのが安全です。詳しくは新リース会計基準とは?いつから適用かと全体像をわかりやすく解説をご覧ください。
リース(および実質的にリースを含む契約)の棚卸し=契約書ローラーが出発点です。そのうえで、リース期間・割引率・使用権資産の測定方針、システムや管理台帳の整備、注記に必要なデータの持ち方を順に固めていきます。
会計基準第34号が借手・貸手の基本的な会計処理、表示、注記、適用時期を定め、適用指針第33号がリース期間の判定要因、短期リース・少額リースの取扱い、セール・アンド・リースバック、経過措置などの詳細を定めています。実務の判断で参照する条文は、適用指針にあることが多いと考えてください。本ページの対応表から、論点ごとの解説記事に進めます。
本記事は公認会計士・税理士が、会計基準・適用指針および公表資料に基づいて作成しています。制度は今後の実務対応報告やQ&A等により補足される可能性があります。個別の会計処理・投資判断の最終決定にあたっては、専門家にご相談ください。
あわせて読みたい

