

このページは、上場(IPO)を目指す会社が最初に押さえておきたいことを、11本の記事に分けて解説した連載の目次です。上場は思い立ってすぐにできるものではありません。複数の事業年度をかけて社内の体制を整え、監査を受け、審査を通るという順序があります。
これから準備を始める経営者と管理部門の責任者、主幹事証券会社や監査法人との会話をこれから始める方に向けて、何を・いつまでに・誰と進めるのかを順に確認できるように構成しました。各回は単独でも読めますが、上から順に読むと準備の流れがそのままつながります。
ショートレビューの受け方から、監査法人や主幹事証券会社との進め方、形式要件の逆算、申請書類の作成まで、公認会計士・税理士が実務を代行・伴走します。
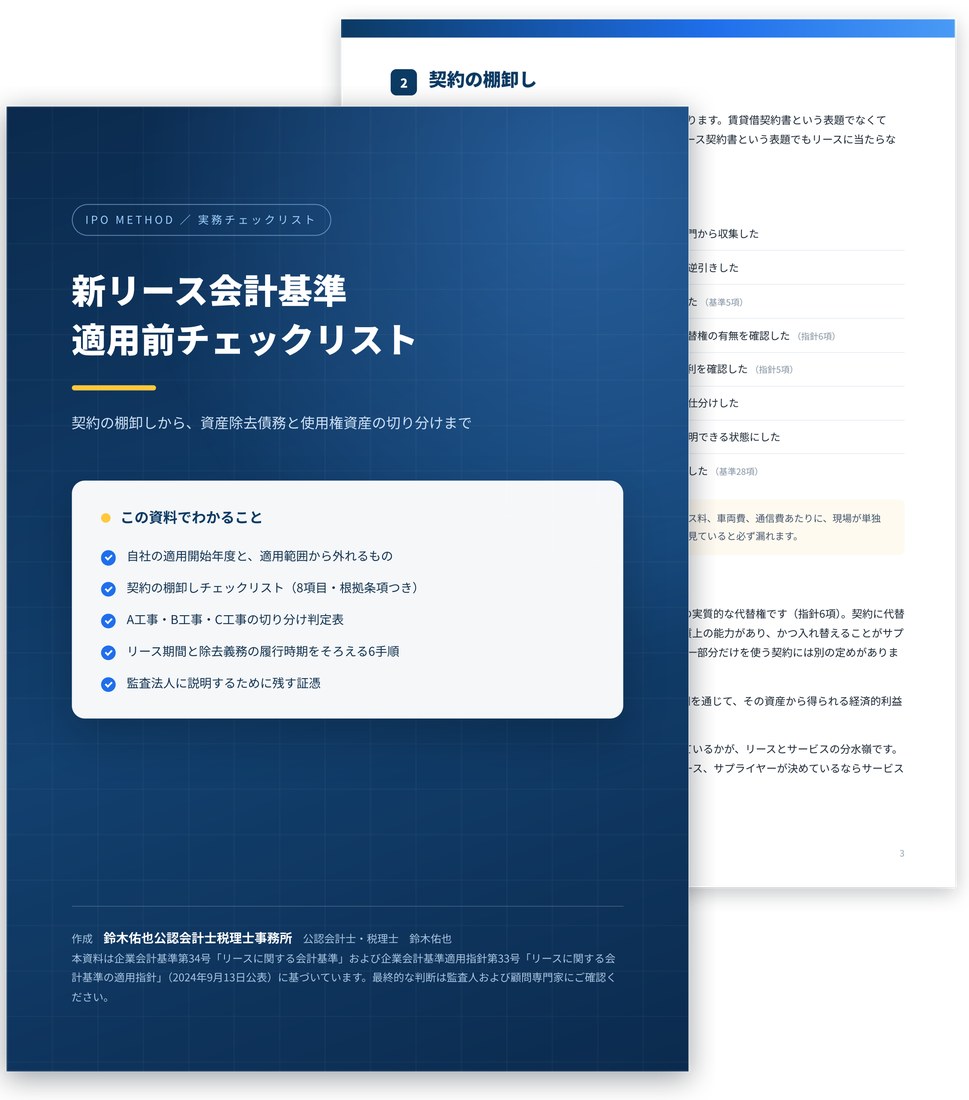
新リース会計基準 適用前チェックリスト
PDF 全8ページ メールアドレスだけで受け取れます
- ✓自社の適用開始年度と、適用範囲から外れるもの
- ✓契約の棚卸しチェックリスト(8項目 根拠条項つき)
- ✓A工事 B工事 C工事の切り分け判定表
- ✓リース期間と除去義務の履行時期をそろえる6手順
🧭 このガイドで分かること
- 上場すると何が変わるのか。メリットとデメリットを踏まえた、上場を目指すかどうかの判断材料
- プライム・スタンダード・グロースという3つの市場区分の違いと、どこを目指すかの考え方
- 上場準備の全体像。各期に何をするのか、ショートレビューをいつ受けるのか
- 主幹事証券会社・監査法人・株式事務代行機関という関係者の役割と、依頼していく順序
- 形式要件として何が問われるのか。株主数や流通株式といった論点の位置づけ
- 上場申請から上場日までの手続と、上場に伴って発生する費用
- 上場した後に続く、適時開示と継続開示の義務
図1 本ガイドは、上場を知るところから上場後の義務までを6つの段階に分けています。
📚 全11回の目次
各回は単独でも読めます。上場を検討し始めた段階の方は第1部から、すでに準備に入っている方は第3部以降からお読みください。
第1部 上場とは何かを知る(第1〜2回)
第2部 準備を始める(第3〜4回)
第3部 誰と進めるかを決める(第5回)
第4部 形式要件を満たす(第6〜8回)
第5部 申請から上場まで(第9〜10回)
第6部 上場した後(第11回)
読みながら、自社の場合はどうなるかが気になっていませんか
いまの状況と、判断に迷っている点をお送りいただければ、公認会計士がどこから手をつけるべきかを整理してお返しします。営業のご連絡を重ねて差し上げることはありません。
初回のご相談は無料です。お問い合わせはこちら
⚖️ 審査には2つの関門がある
上場審査は、数値で判定される部分と、内容で判定される部分に分かれます。株主数や流通株式のように、あらかじめ計算して満たしにいける基準がある一方で、事業の継続性や経営の健全性、開示体制が機能しているかといった、書類と面談を通じて評価される部分があります。
本ガイドが扱うのは、主に前者と、準備の進め方です。後者は会社ごとに論点が異なるため、実際の準備では主幹事証券会社と監査法人を交えて個別に詰めていくことになります。
図2 数値で満たしにいく部分と、内容で問われる部分は、準備の進め方が異なります。
🤝 誰と組んで進めるのか
上場準備は自社だけで完結しません。監査を担う監査法人、引受けと審査を担う主幹事証券会社、株主名簿を管理する株式事務代行機関という三者が、それぞれ異なる役割で関わります。誰にいつ声をかけるかで準備の進み方が変わるため、早い段階で全体像をつかんでおくと迷いが減ります。
図3 三者の役割は重なりません。それぞれに何を頼むのかは第5回で詳しく整理しています。
あわせて読む
上場直前の条件決定の週に何が起きるかは、ブックビルディングとは?仮条件から公開価格が決まるまでで日程表とあわせて解説しています。
実地棚卸の手続をどこまで整えればよいかは棚卸実査の精緻化とは?監査人に依拠してもらえる実地棚卸の作り方で解説しています。
機関設計をどちらにするかは監査役会設置会社と監査等委員会設置会社はどちらを選ぶ?IPO準備での判断軸で解説しています。
🔗 あわせて読みたい実務記事
上場準備では、会計基準への対応が並行して進みます。監査を受ける以上、会計処理の方針を固め、過去の処理に誤りがあれば整理しておく必要があります。次の連載も、上場準備と重なる場面が多い論点です。
❓ よくある質問(FAQ)
上場する期から逆算して考えます。申請の前に複数の事業年度分の財務諸表について監査を受ける必要があるため、監査法人の関与が始まる時点から数えると、準備期間は年単位になります。各期に何をするのかは第3回で整理しています。
監査契約を結ぶ前に、ショートレビューという短期の調査を受けるのが一般的です。ここで課題を洗い出し、対応の見通しが立ってから正式な監査契約に進みます。ショートレビューの中身は第4回で解説しています。
市場ごとにコンセプトと形式要件が異なります。利益や時価総額の水準だけで決めるのではなく、事業の成長段階と、上場後に求められる開示の負担まで含めて考えることになります。3市場の違いは第2回で比較しています。
東証に支払う費用と、監査法人や主幹事証券会社などに支払う費用に分かれます。前者は市場ごとに定められており、第10回で3市場を比較しています。後者は会社の規模と準備の状況によって幅があります。
まず上場によって何が変わるのかを把握し(第1回)、目指す市場のあたりをつけ(第2回)、そのうえで全体像とスケジュールを確認する(第3回)という順序が無理がありません。個別の状況によって優先順位は変わるため、迷う場合はご相談ください。
ショートレビューで何を見られるのか、自社は形式要件のどこが足りないのか、準備に何年かかるのか。初回のご相談では、現状を伺ったうえで論点を整理します。費用と進め方は、そのうえでご提示します。オンライン面談にも対応しており、お問い合わせから2営業日以内にご返信します。

公認会計士としての実務歴は13年以上、独立後は20社を超える支援に関与しています。上場申請書類(Ⅰの部・Ⅱの部)の作成支援と内部統制の整備支援を行っています。優成監査法人(現・太陽有限責任監査法人)で上場企業および上場準備企業の監査に従事し、太陽グラントソントン・アドバイザーズで財務デューデリジェンスと企業価値評価に携わりました。プロフィールを見る
本記事は公認会計士・税理士 鈴木佑也(鈴木佑也公認会計士税理士事務所・東京都台東区)が作成しています。本記事は一般的な情報提供を目的としています。上場審査の基準や手続は改正される可能性があり、個別の事実関係により結論が異なります。実際の判断にあたっては、専門家にご確認ください。
あわせて読みたい

