

国税庁が2026年9月4日付で、租税特別措置法関係通達の一部改正を公表しました。令和8年度改正で創設された大胆な投資促進税制について、新たに5本の通達が置かれています。
このうち実務に直接効くのが2本あります。ひとつは、国庫補助金で圧縮記帳をした場合に取得価額要件をどの金額で判定するか。もうひとつは、設備を委託先に貸した場合にこの税制の対象になるかどうかです。
この記事では、その2本の中身を数値例で確かめたうえで、制度そのものの要件と手続を整理します。
- 2026年9月4日に新設された通達5本の内容
- 圧縮記帳をすると取得価額要件を割る場合があること
- 委託先に貸した設備でも対象になる条件
- 対象資産ごとの取得価額の下限と、投資利益率・投資下限額の要件
- 経済産業大臣の確認から申告までの手続と、二つの期限
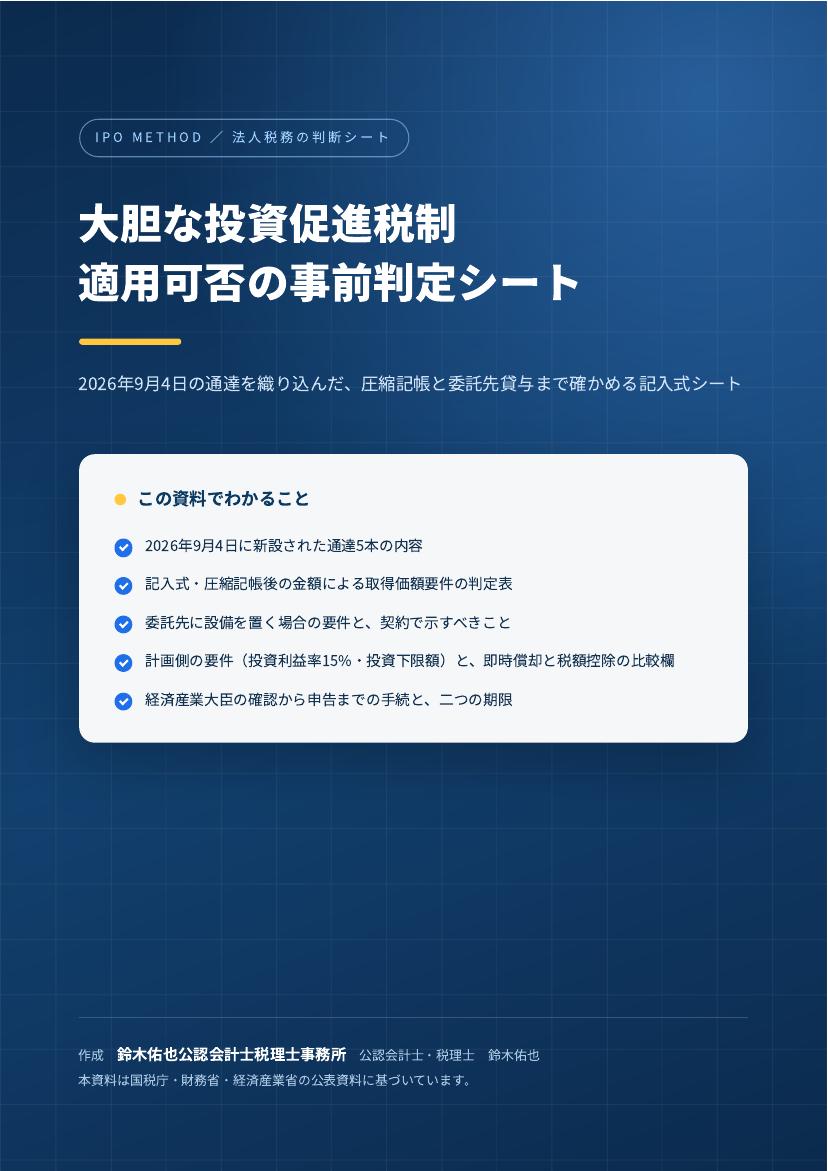
大胆な投資促進税制 適用可否の事前判定シート
PDF 全9ページ メールアドレスだけで受け取れます
この記事の見出し
📌 9月4日に、新設5本の通達が出た
国税庁は2026年9月4日付の課法2-19ほかで、租税特別措置法関係通達(法人税編)の一部改正を公表しました。令和8年度の法人税関係法令の改正に対応し、所要の整備を図ったものとされています。
主要改正項目として挙げられているのは、特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除制度の創設に関する5本です。いずれも新設で、この改正はこの制度に特化した内容になっています。
図 5本のうち、実務の判断が分かれやすいのが第3号と第4号です。この記事はこの2本を中心に見ていきます。
📌 圧縮記帳をすると、要件を割ることがある
措置法通達42の12の7-3は、機械装置等が法人税法第42条から第49条までの規定による圧縮記帳の適用を受けたものであるときは、その圧縮記帳後の金額に基づいて取得価額要件の判定を行うものとする、と定めています。
順番が大事です。補助金をもらって圧縮記帳をすると、帳簿上の取得価額が下がります。その下がったあとの金額で、機械装置なら160万円以上という要件を満たすかどうかを見ます。圧縮前の金額ではありません。
図 取得価額200万円の機械装置に80万円の補助金が入って圧縮記帳をすると、判定に使う金額は120万円になります。160万円の要件を割ります。数値は説明のための仮定値です。
補助金と投資促進税制を両方使うつもりで設備投資の計画を組むと、この順番でつまずくことがあります。補助金の交付決定が出たあとに、税制のほうが使えないと分かる、という流れです。計画の段階で圧縮後の金額を出しておく必要があります。
図 圧縮記帳の適用を受けたかどうかで、判定に使う金額が変わります。下限は資産の種類ごとに決まっています。
📌 委託先に貸しても、対象になりうる
もう1本の措置法通達42の12の7-4は、法人が、その取得又は製作若しくは建設をした特定機械装置等を委託先に貸与した場合において、当該特定機械装置等が専ら当該法人のためにする製品の加工等の用に供されるものであるときは、当該特定機械装置等は当該法人の営む事業の用に供したものとして取り扱う、と定めています。
外注先の工場に自社の設備を置いて加工を委託する形は、製造業では珍しくありません。この場合、自社では直接使っていないので貸付けに当たるのではないか、という疑問が出ます。通達は、専ら自社のための加工等に使われるのであれば、自社の事業の用に供したものとして扱うと整理しました。
図 鍵になるのは、専ら自社のため、という点です。委託先が他社の仕事にもその設備を使っているのであれば、話が変わります。
実務では、委託契約や覚書のなかで、その設備を自社向けの加工にのみ使用する旨を書いておくことになります。設備の設置場所が社外であることそのものが問題なのではなく、誰のために使われているかが問われます。
読みながら、自社の場合はどうなるかが気になっていませんか
いまの状況と、判断に迷っている点をお送りいただければ、公認会計士がどこから手をつけるべきかを整理してお返しします。営業のご連絡を重ねて差し上げることはありません。
初回のご相談は無料です。お問い合わせはこちら
📌 制度そのものの要件
この税制の根拠は租税特別措置法第42条の12の7、特定生産性向上設備等を取得した場合の特別償却又は法人税額の特別控除です。大胆な投資促進税制というのは経済産業省側の呼び方で、条文の見出しはこちらになります。
対象法人は青色申告書を提出する法人です。対象資産は、生産等設備を構成する機械装置、工具、器具備品、建物、建物附属設備、構築物、ソフトウエアで、それぞれに取得価額の下限が置かれています。
図 資産ごとの下限に加えて、計画そのものに投資利益率15パーセント以上と、投資額の下限という要件がかかります。
| 要件 | 内容 |
|---|---|
| 対象法人 | 青色申告書を提出する法人 |
| 機械及び装置 | 1台又は1基の取得価額が160万円以上 |
| 工具、器具及び備品 | 1台又は1基の取得価額が120万円以上 |
| 建物 | 一の取得価額が1,000万円以上 |
| 建物附属設備及び構築物 | 一の取得価額が120万円以上 |
| ソフトウエア | 一の取得価額が70万円以上 |
| 投資利益率 | 年平均の投資利益率が15%以上となることが見込まれること |
| 投資下限額 | 取得価額の合計額が35億円以上(中小企業者又は農業協同組合等は5億円以上) |
表 対象資産と主な要件。取得価額の判定は1台・1基・一の単位で行います。
措置の中身は、即時償却と税額控除の選択適用です。税額控除の率は取得価額の7パーセント、建物、建物附属設備および構築物については4パーセントです。控除税額は当期の法人税額の20パーセントを上限とし、控除しきれなかった額は3年間繰り越せます。
図 どちらを選ぶかは、初年度に課税所得を圧縮したいか、税額そのものを減らしたいかの判断になります。
📌 手続は経済産業大臣の確認から
この税制を使うには、産業競争力強化法にもとづく経済産業大臣の確認が必要です。事業適応計画の認定ではなく、独立した確認の制度です。
申請先は本社所在地を管轄する地方経済産業局で、原則としてGビズフォームからのWEB申請になります。申請から確認書の発行までは概ね30日程度とされており、余裕をもって申請するよう案内されています。申請様式には、公認会計士・税理士用の事前確認書と、投資利益率のエクセル計算シートが含まれています。
図 確認を受けてから取得する順序です。先に設備を買ってしまうと、この制度には乗せられません。
期限は二つあります。経済産業大臣の確認を受ける期限が2029年3月31日まで。そして、取得と事業供用は、確認を受けた日から5年を経過する日までの間に行う必要があります。
図 確認を受ける期限と、取得して事業の用に供する期限は別です。確認が先で、そのあとに5年の枠が始まります。
申告の段階では、要件のいずれにも該当することを明らかにする書類を確定申告書等に添付する必要があります。添付を忘れると適用できません。
なお、投資計画については、取締役会等の適切な機関の意思決定に基づくものであることが要件とされています。特定の日付以後の意思決定に限る、といった基準日の要件は、国税庁・財務省・経済産業省の公表資料では確認できませんでした。
図 補助金と委託生産は、どちらも製造業でよくある組み合わせです。申請の前に、この二つを先に確かめておくと手戻りがありません。
補助金との組み合わせや委託生産の場合の判定、投資利益率の試算を支援しています。事前確認書の作成にも対応できます。上場準備会社の会計と税務の実務に携わっている公認会計士・税理士が直接対応します。初回のご相談は無料です。オンライン面談にも対応しており、お問い合わせから2営業日以内にご返信します。

公認会計士としての実務歴は13年以上、独立後は20社を超える支援に関与しています。上場申請書類(Ⅰの部・Ⅱの部)の作成支援と内部統制の整備支援を行っています。優成監査法人(現・太陽有限責任監査法人)で上場企業および上場準備企業の監査に従事し、太陽グラントソントン・アドバイザーズで財務デューデリジェンスと企業価値評価に携わりました。プロフィールを見る
❓ よくある質問
A. 使える場合と使えない場合があります。圧縮記帳の適用を受けたときは、措置法通達42の12の7-3により、圧縮記帳後の金額で取得価額要件を判定します。圧縮後の金額が下限を割ると、その資産は対象外になります。
A. 措置法通達42の12の7-4により、専ら自社のためにする製品の加工等の用に供されるものであれば、自社の営む事業の用に供したものとして取り扱われます。委託先が他社の仕事にも使う場合は、この前提が崩れます。
A. できません。経済産業大臣の確認を受けたうえで、確認を受けた日から5年を経過する日までの間に取得して事業の用に供することになります。確認が先です。
A. 選択適用なので、申告で選んだほうが適用されます。どちらを選ぶかは、初年度の課税所得の見込みと、その後の税額の見込みを置いて比べることになります。
A. 青色申告書を提出する法人が対象で、投資下限額は中小企業者または農業協同組合等については5億円以上とされています。通常の35億円より低い水準です。
📄 まとめ
国税庁は2026年9月4日付で租税特別措置法関係通達を改正し、大胆な投資促進税制について5本の通達を新設しました。実務に効くのは、圧縮記帳と委託先貸与の2本です。
圧縮記帳の適用を受けた資産は、圧縮記帳後の金額で取得価額要件を判定します。補助金が入ると判定に使う金額が下がるため、機械装置の160万円といった下限を割ることがあります。計画の段階で圧縮後の金額を出しておく必要があります。
委託先に貸与した設備は、専ら自社のためにする製品の加工等の用に供されるものであれば、自社の事業の用に供したものとして扱われます。設置場所ではなく、誰のために使われているかで判断します。
制度そのものは、青色申告法人が対象で、資産ごとの取得価額の下限に加え、年平均の投資利益率15パーセント以上と投資額35億円以上、中小企業者等は5億円以上という要件がかかります。即時償却か税額控除7パーセント、建物等は4パーセントの選択適用で、経済産業大臣の確認を2029年3月31日までに受け、そこから5年以内に取得して事業の用に供することになります。
⚖ 本記事の根拠
- 国税庁「租税特別措置法関係通達(法人税編)の一部改正について」(法令解釈通達、2026年9月4日付 課法2-19、課審6-5)
- 措置法通達42の12の7-3 圧縮記帳の適用を受けた場合の特定機械装置等の取得価額要件の判定
- 措置法通達42の12の7-4 貸付けの用に供したものに該当しない資産の貸与
- 租税特別措置法第42条の12の7、租税特別措置法施行令第27条の12の7
- 財務省「令和8年度税制改正の大綱」
- 経済産業省「大胆な投資促進税制(特定生産性向上設備等投資促進税制)」
本記事は一般的な情報提供を目的としたものです。個別の会計処理および税務上の判断は、監査人および顧問税理士にご確認ください。

