

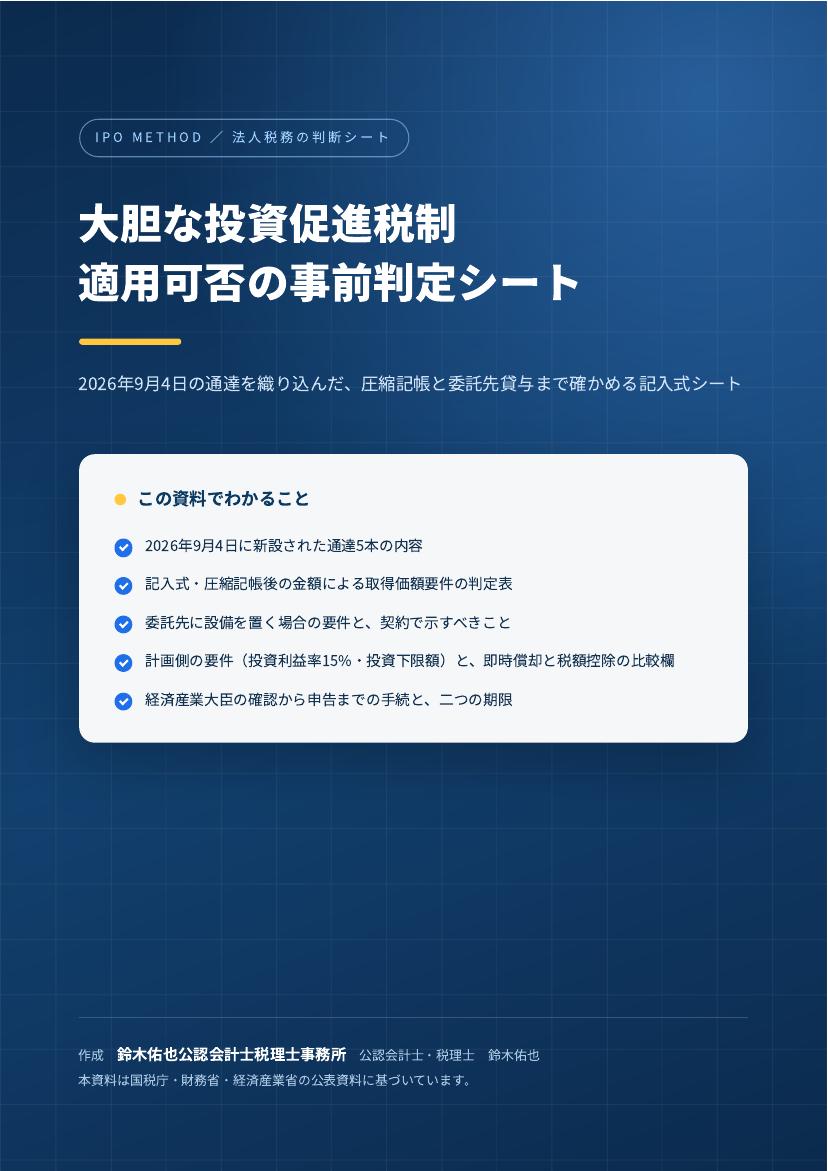
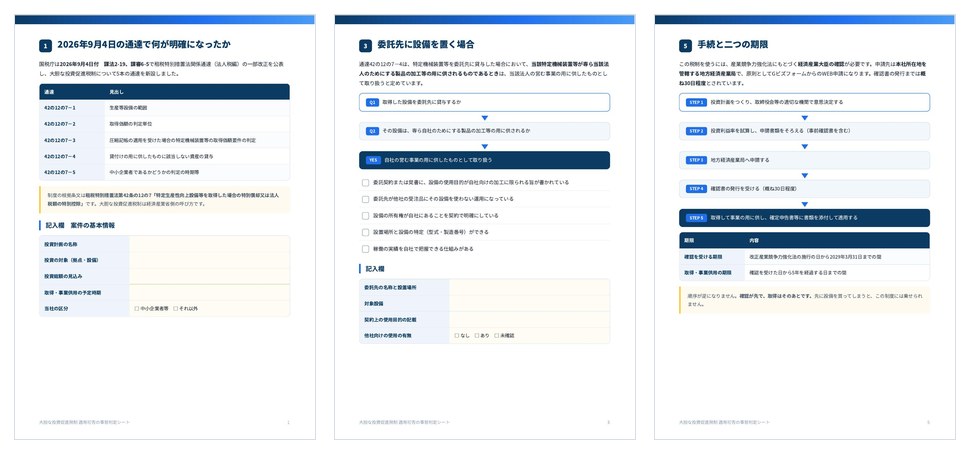
国税庁が2026年9月4日に、大胆な投資促進税制について通達5本を新設しました。実務に効くのは2本です。圧縮記帳をした資産は、圧縮記帳後の金額で取得価額要件を判定する。そして、委託先に貸与した設備でも、専ら自社のための加工等に使われるなら対象になる。
補助金と委託生産は、どちらも製造業でよくある組み合わせです。本資料は、申請の前に適用可否を確かめる記入式のシートです。
この資料の主な内容
✓2026年9月4日に新設された通達5本の内容
✓記入式・圧縮記帳後の金額による取得価額要件の判定表
✓委託先に設備を置く場合の要件と、契約で示すべきこと
✓計画側の要件(投資利益率15%・投資下限額)と、即時償却と税額控除の比較欄
✓経済産業大臣の確認から申告までの手続、二つの期限、スケジュール記入欄
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
通達の中身は大胆な投資促進税制の通達にまとめています。記載は一般的な情報提供を目的としたものであり、個別の事案への適用を保証するものではありません。