

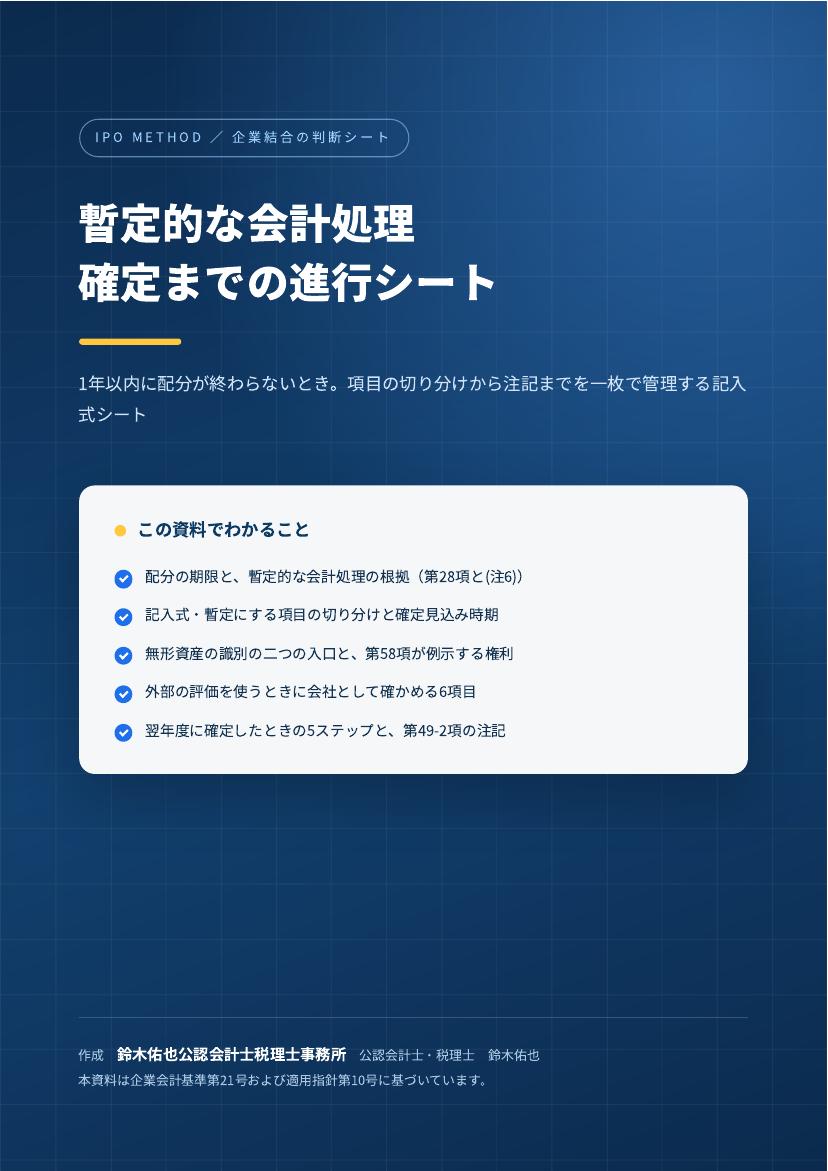
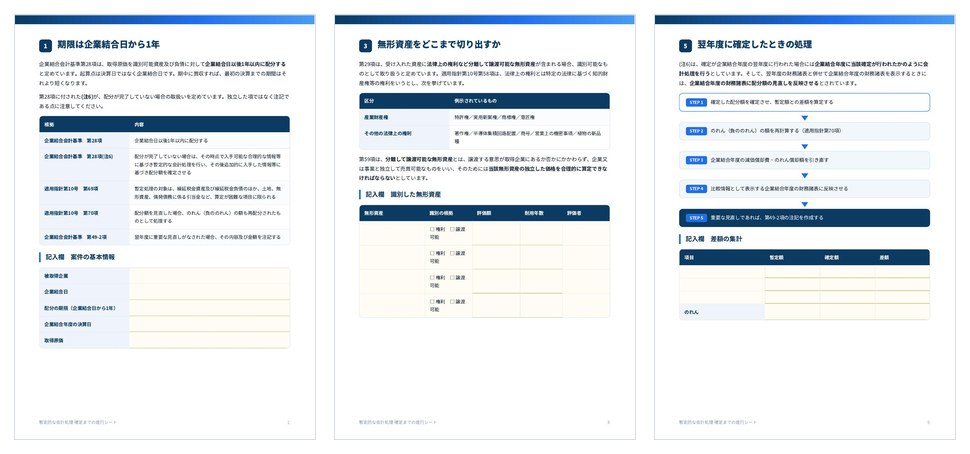
取得原価の配分は企業結合日以後1年以内に行います。起算点は決算日ではありません。期中に買収すると、最初の決算までに配分が終わらないことがあります。
そのときに使うのが暫定的な会計処理ですが、対象にできる項目も、確定したときの処理も決められています。本資料は、項目の切り分けから翌年度の確定と注記までを一枚で管理する記入式のシートです。
この資料の主な内容
✓配分の期限と、暫定的な会計処理の根拠(第28項と(注6))の一覧
✓記入式・暫定にする項目の切り分けと確定見込み時期の管理表
✓無形資産の識別の二つの入口と、第58項が例示する権利
✓外部の評価を使うときに会社として確かめる6項目
✓翌年度に確定したときの5ステップ、差額の集計表、第49-2項の注記
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
手順の全体像は暫定的な会計処理の確定にまとめています。記載は一般的な情報提供を目的としたものであり、個別の事案への適用を保証するものではありません。