

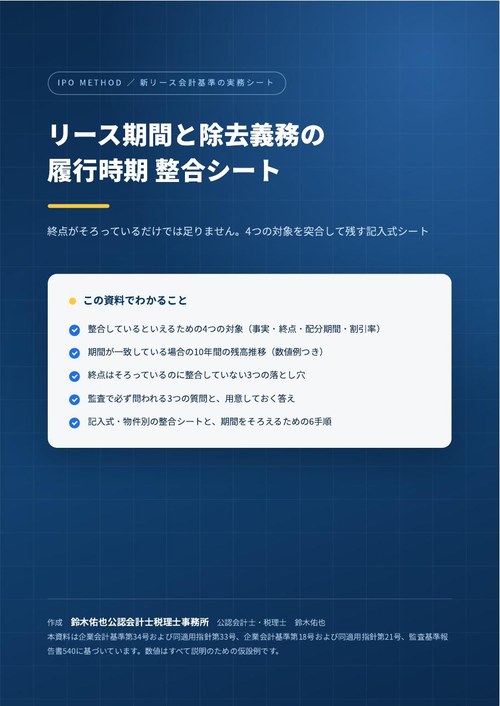
借手のリース期間と、資産除去債務の履行見込時期が一致している。新リース会計基準の適用作業でこの状態にたどり着けたなら、論点の大半は片づいています。ただし、一致していること自体が説明になるわけではありません。監査で問われるのは、一致という結果ではなく、その一致が同じ事実と仮定から導かれたものかどうかです。
本資料は、そろえるべき4つの対象を物件ごとに突合し、そろえた過程を書いて残すための記入式のシートです。
この資料の主な内容
✓整合しているといえるための4つの対象(判断の基礎となる事実・期間の終点・資産の費用配分期間・割引率の期間)
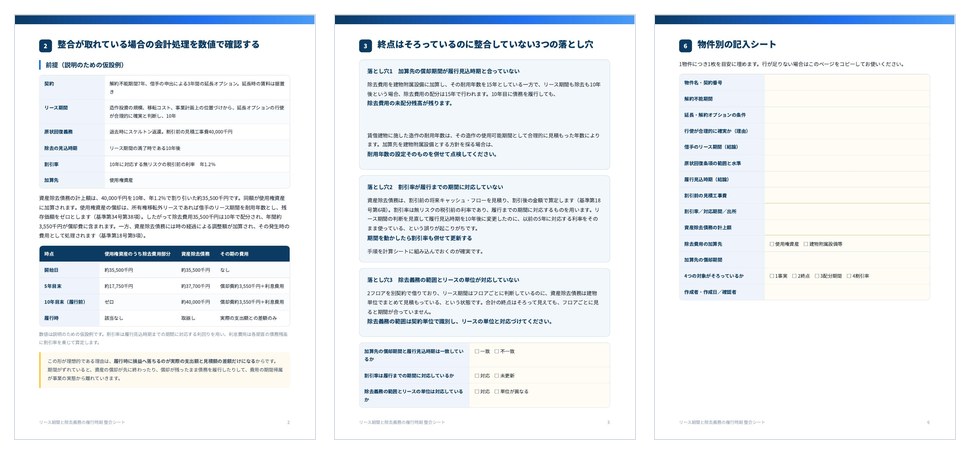
✓期間が一致している場合の10年間の残高推移(開始日から履行時までの数値例)
✓終点はそろっているのに整合していない3つの落とし穴(加算先の償却期間・割引率・除去義務の単位)
✓監査で必ず問われる3つの質問と、用意しておく答え
✓期間をそろえるための6手順と、手順ごとに残す証憑
✓物件別の記入シート(契約条件から割引率の出所まで14項目)
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
加算先の切り分けは原状回復の資産除去債務は使用権資産か建物附属設備か、リース期間の決め方は新リース会計基準のリース期間の決め方をご覧ください。数値はすべて説明のための仮設例です。