

IFRSの組替仕訳は一通り作った。のれんの償却を止めて、リースをオンバランスして、開発費を資産計上した。ところが最後に残った税効果で手が止まる。日本基準では会社分類に沿って判断してきたのに、IFRSにはその分類がありません。
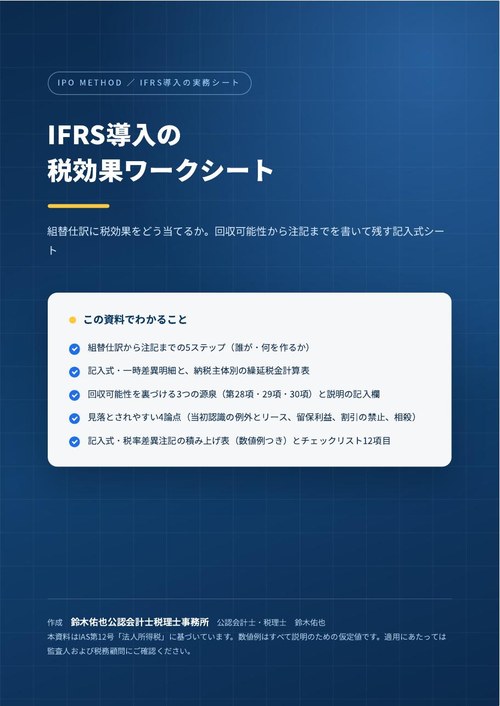
本資料は、組替仕訳から税率差異注記までを5つのステップに分け、それぞれの成果物を書き出していく記入式のワークシートです。回収可能性の説明の組み立て方と、見落とされやすい4論点も収録しています。
この資料の主な内容
✓組替仕訳から注記までの5ステップ(誰が・いつまでに・何を作るか)
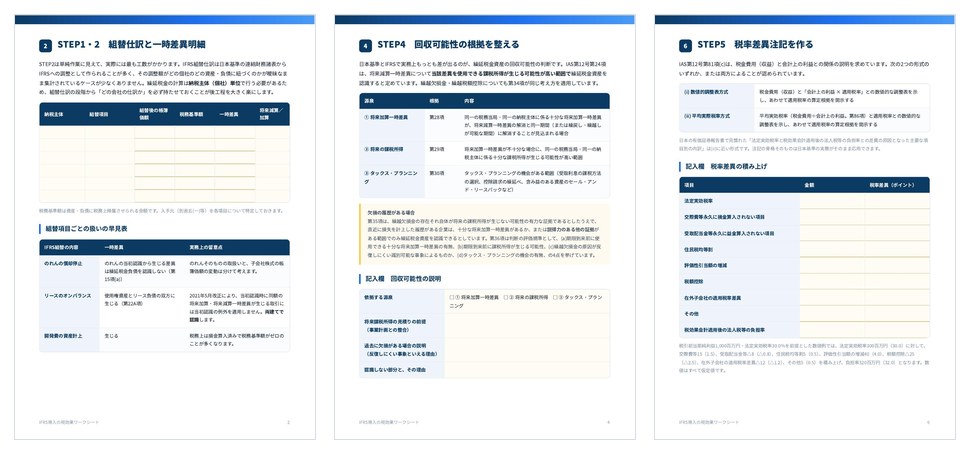
✓記入式の一時差異明細(納税主体・組替項目・帳簿価額・税務基準額)と繰延税金計算表
✓回収可能性を裏づける3つの源泉(IAS第12号第28項・29項・30項)と、欠損の履歴がある場合の説明(第35項・36項)
✓見落とされやすい4論点(当初認識の例外とリース、子会社の留保利益、割引の禁止、相殺と表示)
✓記入式の税率差異注記の積み上げ表(数値例つき)
✓導入プロジェクトの税効果チェックリスト12項目
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
導入の進め方はIFRS導入支援、費用感はIFRS導入の費用はいくらをご覧ください。数値例はすべて説明のための仮定値です。