

過年度の会計処理に誤りが見つかったとき、最初の分かれ目は重要性です。重要性があれば過去の財務諸表を修正再表示し、重要性が乏しければ当期の損益で処理します。企業会計基準第24号は「重要な誤謬」という用語を使っておらず、金額の大小だけで決まる論点ではありません。
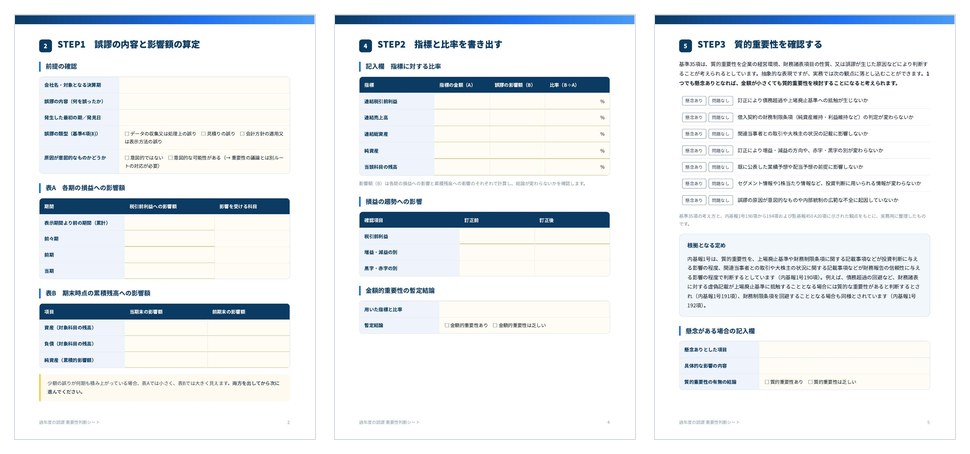
本資料は、誤りの金額と直近の損益から順に判定していける記入式のシートです。STEP1から埋めていくと、そのまま重要性の判断メモの骨格になります。
この資料の主な内容
✓影響額の算定表(各期の損益への影響と、期末時点の累積残高への影響を分けて記入)
✓金額的重要性の3つの見方(基準35項)と、指標に対する比率の計算欄
✓比率の目安の出どころ(内基報1号189項)と、監査法人で実際に問われるポイント
✓質的重要性の確認リスト7項目(上場廃止基準・財務制限条項・業績予想への影響など)
✓重要性が乏しい場合の表示区分(前期損益修正損にしない理由)と、未修正の誤謬の集計・報告の流れ
✓結論の記録欄(判断の根拠、計上区分、監査人・監査役等への報告日)
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
発見から開示までの流れは過年度の会計処理に誤りが見つかったとき、シリーズ全体は過年度修正 完全ガイドをご覧ください。記載は一般的な情報提供を目的としたものであり、個別の事案への適用を保証するものではありません。