

資産除去債務会計基準第7項は、加算先を関連する有形固定資産としか定めていません。拠点数が多い会社では1拠点ずつ判定していては終わらないため、方針として決めることになります。ただし、その方針には監査法人に示せる根拠が要ります。
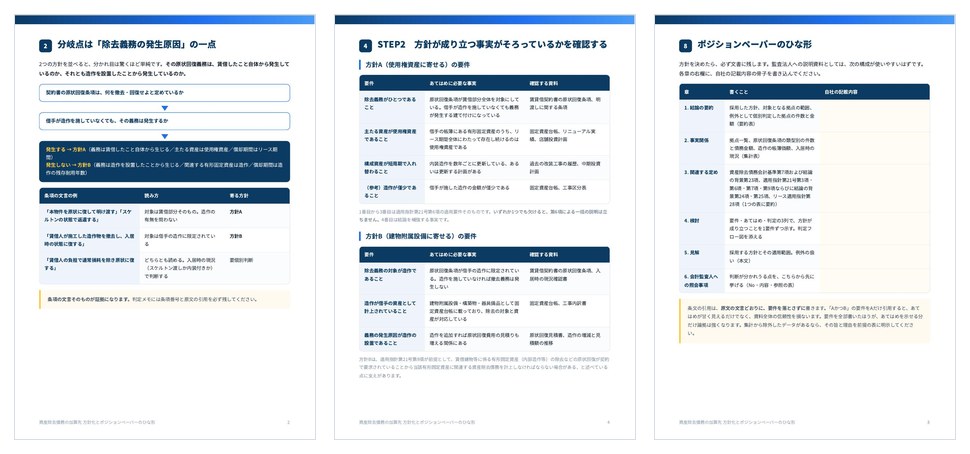
本資料は、方針化の足がかりとなる条文2本を押さえたうえで、条項の分類・方針の当てはめ・例外の切り出し・文書化までを進めるための記入式のシートです。ポジションペーパーの6章構成のひな形も収録しています。
この資料の主な内容
✓方針化の足がかり2本(拠点の集約は適用指針第21号第3項、1拠点の中の寄せ方は第6項・第7項)
✓分岐点は除去義務の発生原因の一点。契約書の条項の文言で3つに割る分類表
✓方針A(使用権資産)・方針B(建物附属設備)それぞれが成り立つ要件と、確認する資料
✓例外の3類型(義務が2つある・金額が突出して大きい・造作が帳簿にない)と、その受け皿
✓方針の違いが費用の出方に表れること(拠点50件・債務6億円の数値例)と、注記の要否
✓記入式のポジションペーパー6章構成と、監査で必ず問われる4つの仮定の突合表
資料の体裁 PDF/A4・全10ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
1拠点ごとの判定は原状回復の資産除去債務は使用権資産か建物附属設備か、リース期間との整合はリース期間と資産除去債務の履行時期をそろえるにはをご覧ください。加算先の切り分けは条文が明示的に定めているものではありません。