

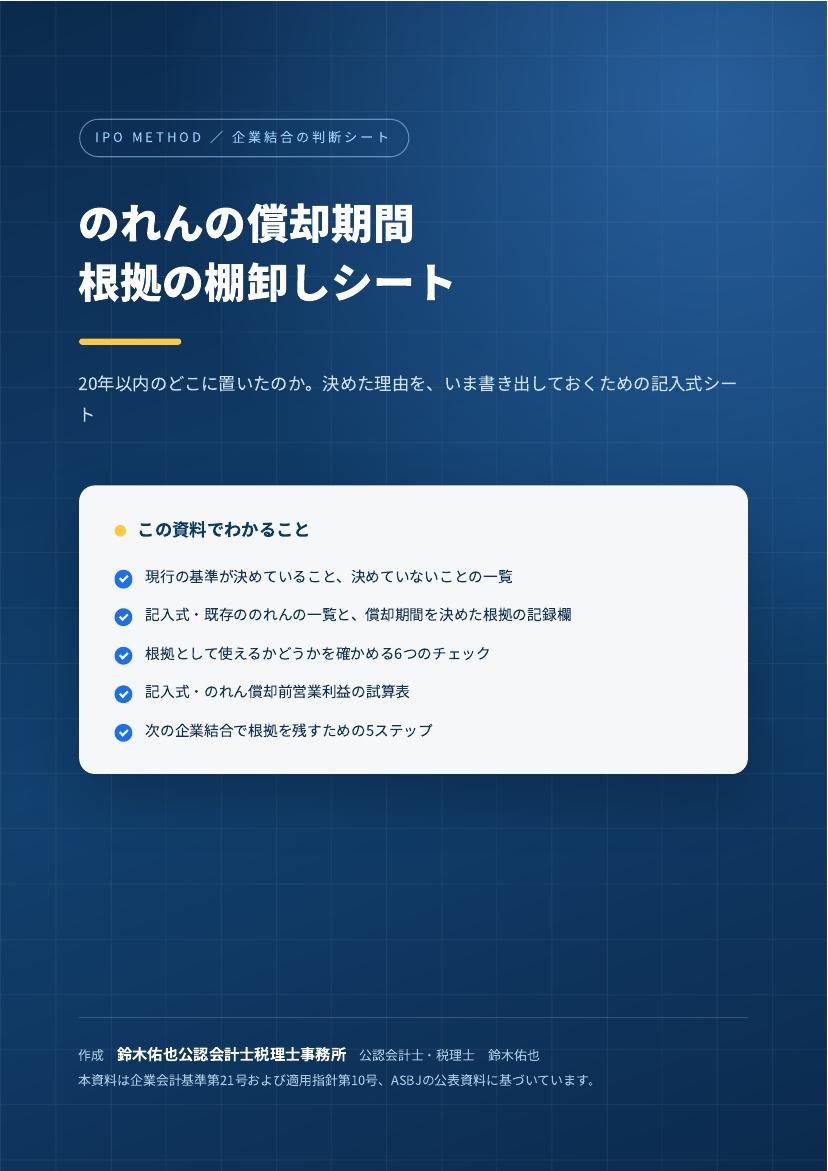
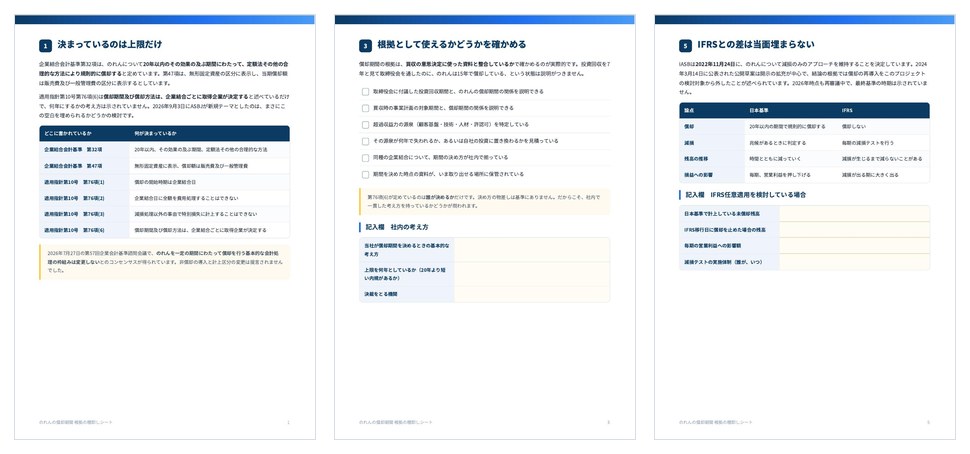
のれんの償却期間を何年にするか。基準が決めているのは20年以内という上限と、販売費及び一般管理費という表示区分だけです。適用指針第10号第76項(6)は償却期間及び償却方法は、企業結合ごとに取得企業が決定すると述べているだけで、決め方の物差しは示されていません。
2026年9月3日、ASBJがのれんの会計処理を新規テーマとすることを決めました。論点のひとつは、まさにこの空白を埋められるかどうかです。本資料は、既存ののれんについて償却期間と当時の根拠を書き出しておく記入式のシートです。
この資料の主な内容
✓現行の基準と適用指針が決めていること、決めていないことの一覧
✓記入式・企業結合ごとののれんの一覧(計上額・償却期間・償却方法・未償却残高)
✓償却期間を決めた根拠の記録欄(使った資料と、その所在まで)
✓根拠として使えるかどうかを確かめる6つのチェック
✓記入式・のれん償却前営業利益の試算表と、次の買収で残すものの5ステップ
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
ASBJが新規テーマに決めた二つの論点はのれん償却はなくならないにまとめています。記載は一般的な情報提供を目的としたものであり、個別の事案への適用を保証するものではありません。