

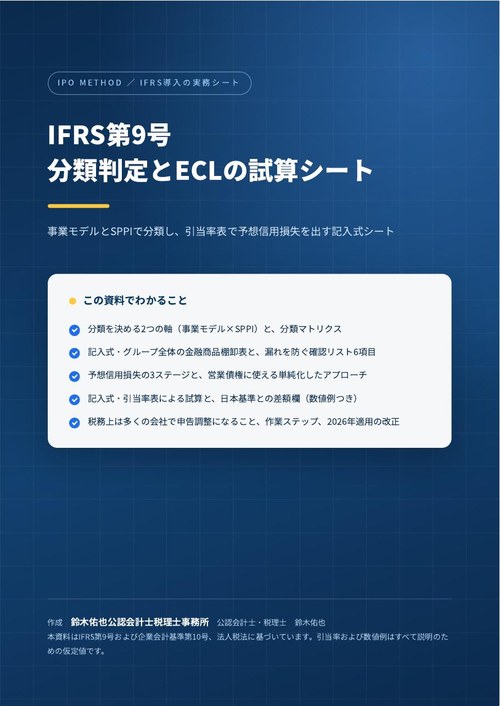
IFRS第9号では、金融資産の分類を事業モデルとSPPIの2軸だけで決めます。保有目的という主観的な区分ではなく、事実に基づいて判定する構造です。そして減損は、債務者の状態ではなく当初認識時からの信用リスクの変化を基礎に判定します。
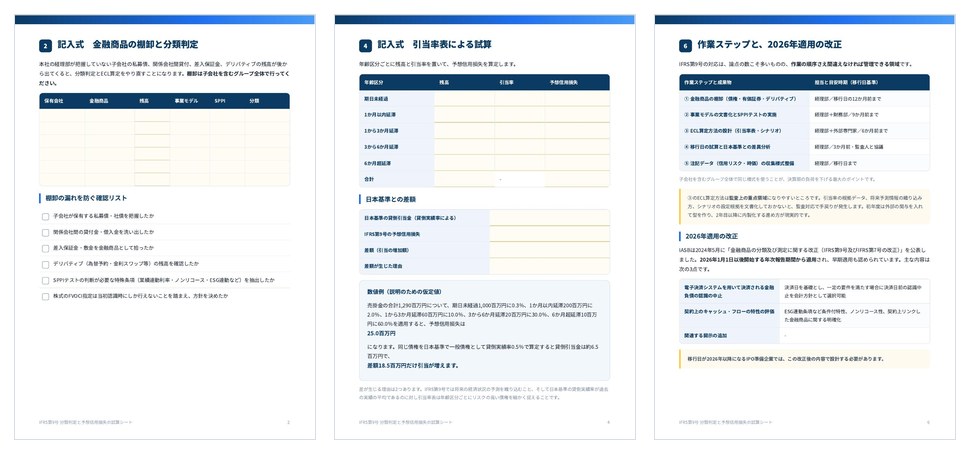
本資料は、グループ全体の金融商品を棚卸して分類を判定し、引当率表で予想信用損失を試算して日本基準との差額まで出すための記入式のシートです。
この資料の主な内容
✓分類を決める2つの軸(事業モデル×SPPI)と、分類マトリクス(償却原価・FVOCI・FVTPL)
✓記入式のグループ全体の金融商品棚卸表と、漏れを防ぐ確認リスト6項目
✓予想信用損失の3ステージと、営業債権・契約資産・リース債権に使える単純化したアプローチ
✓記入式の引当率表による試算欄と、日本基準の貸倒引当金との差額欄(数値例つき)
✓日本基準の債権3区分とIFRSの3ステージが1対1で対応しないこと、および税務上は多くの会社で申告調整になること
✓作業ステップ(移行日の12か月前から)と、2026年1月1日以後開始年度から適用される改正
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
税効果の実務はIAS12 法人所得税、導入の費用感はIFRS導入の費用はいくらをご覧ください。引当率および数値例はすべて説明のための仮定値です。