

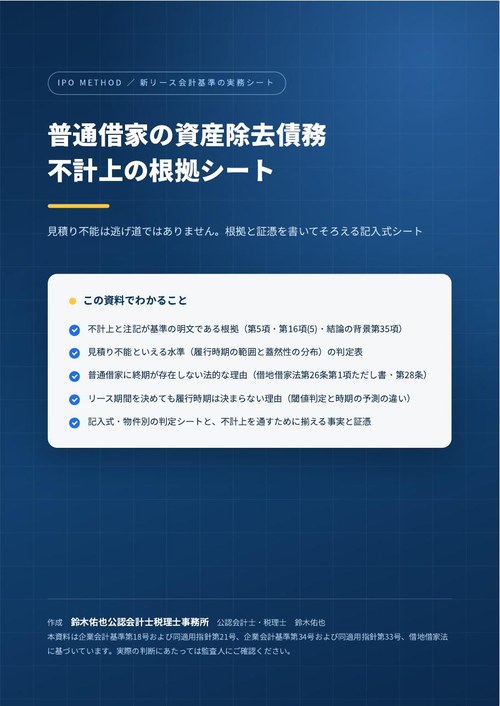
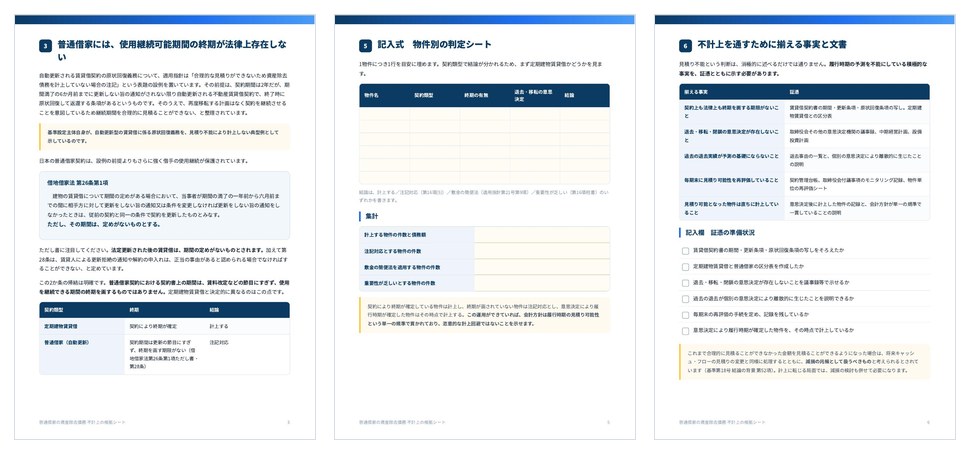
新リース会計基準の適用にあたって、普通借家の原状回復義務についても資産除去債務を計上すべきだと指摘を受ける場面があります。しかし不計上と注記は、基準が正面から予定している処理であり(基準第18号第5項・第16項(5))、便宜的な逃げ道ではありません。
本資料は、見積り不能といえる水準を条文で確かめ、物件ごとに判定し、不計上を通すために揃える事実と証憑を並べるための記入式のシートです。
この資料の主な内容
✓不計上と注記が基準の明文である根拠(第5項・第16項(5)・結論の背景第35項)
✓見積り不能といえる水準の判定表(履行時期の範囲と蓋然性の分布の2要素)
✓普通借家に終期が存在しない法的な理由(借地借家法第26条第1項ただし書・第28条)と、定期建物賃貸借との違い
✓リース期間を決めても履行時期は決まらない理由(閾値判定と支出発生時期の予測は別の作業)
✓記入式の物件別判定シート(計上・注記対応・敷金の簡便法・重要性が乏しい)
✓不計上を通すために揃える事実と証憑5項目、および計上に転じるときの減損の検討
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
加算先の切り分けは原状回復の資産除去債務は使用権資産か建物附属設備か、リース期間との整合はリース期間と資産除去債務の履行時期をそろえるにはをご覧ください。