

会計方針を変更したとき、期首残高をいくら動かすのか。この累積的影響額の算定でつまずく原因の多くは、遡及適用を過去の帳簿を直すことだと誤解している点にあります。実際に行うのは、当期の期首残高の修正と、表示上の比較情報の修正です。
本資料は、変更の分類から累積的影響額の算定、そして必ず合わせるべき3本の検算までを順に書き出す記入式のシートです。実務上不可能な場合の例外処理と、期末までの段取りも収録しています。
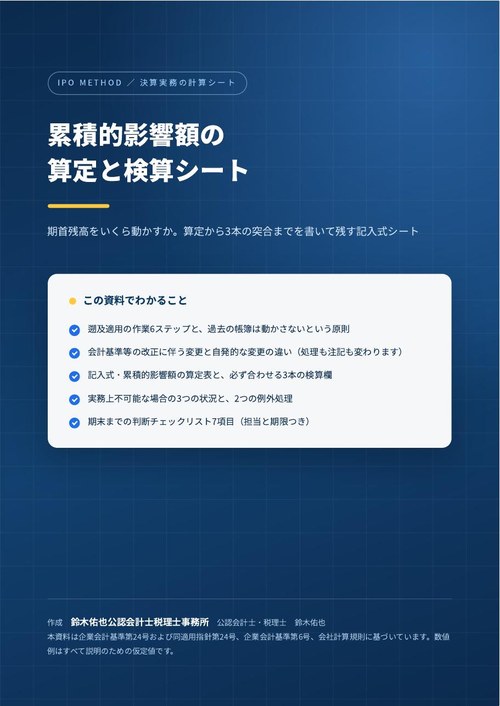
この資料の主な内容
✓遡及適用の作業6ステップと、過去の会計帳簿は動かさないという原則
✓会計基準等の改正に伴う変更と自発的な変更の違い(処理も注記も変わる)
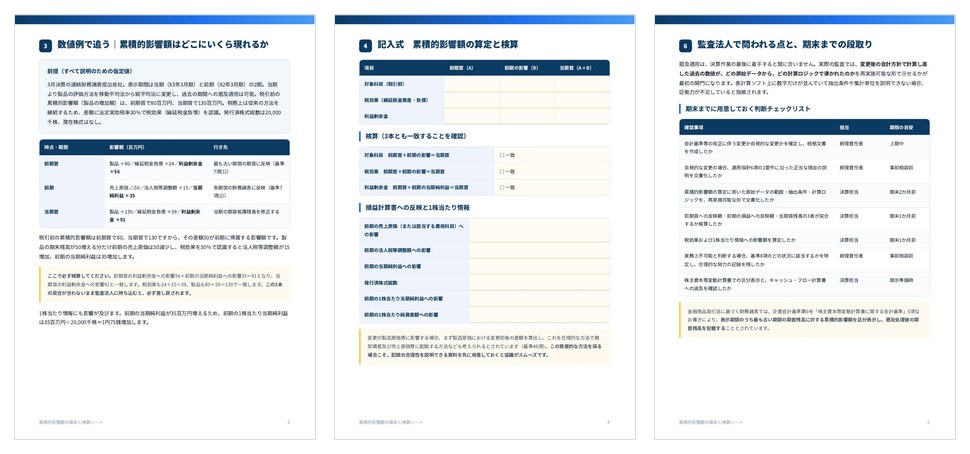
✓数値例で追う累積的影響額の行き先(前期首・前期・当期首の3時点)
✓記入式の算定表と、必ず合わせる3本の検算欄(対象科目・税効果・利益剰余金)
✓実務上不可能な場合の3つの状況(基準8項)と、2つの例外処理(基準9項)
✓期末までの判断チェックリスト7項目(担当と期限つき)
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
注記の書き方は会計方針の変更の注記の書き方と記載例、シリーズ全体は過年度修正 完全ガイドをご覧ください。数値例はすべて説明のための仮定値です。