

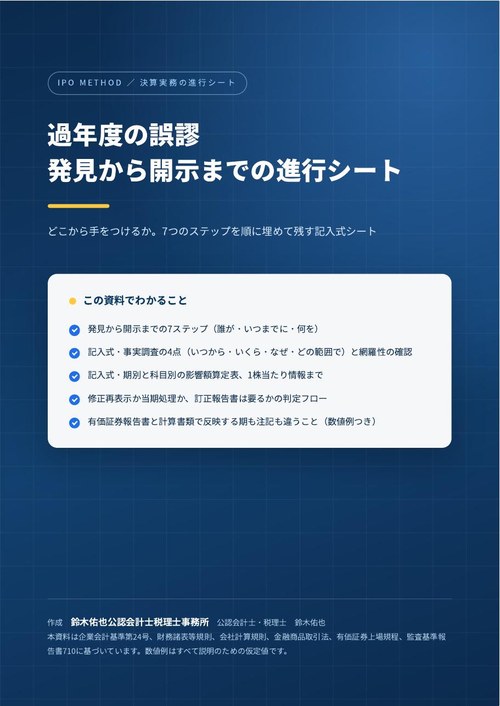
過年度の会計処理に誤りが見つかった。このとき最初にすべきなのは、金額を計算することではなく事実の確定と証拠の保全です。ここを飛ばして金額の話から始めると、後から前提が変わって作業をやり直すことになりがちです。
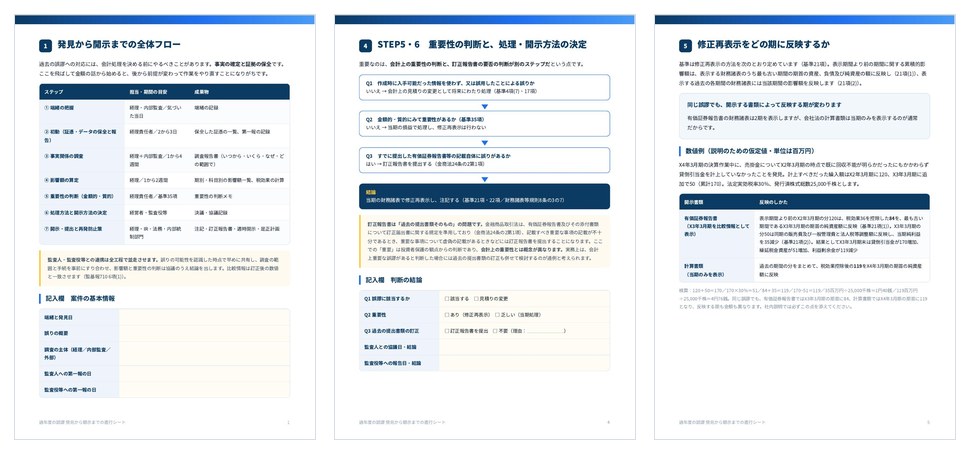
本資料は、発見から開示・再発防止までの7つのステップを順に埋めていく記入式の進行シートです。調査の網羅性の確認、影響額の算定、重要性と訂正報告書の判定、注記の作り分けまでを1冊にまとめています。
この資料の主な内容
✓発見から開示までの7ステップ(誰が・いつまでに・何を・成果物は何か)
✓事実調査で確定させる4点(いつから・いくら・なぜ・どの範囲で)と、網羅性の確認リスト
✓記入式の影響額算定表(期別・科目別・税効果・1株当たり情報まで)
✓修正再表示か当期処理か、訂正報告書は要るかの判定フロー(会計上の重要性とは別の判断)
✓有価証券報告書と計算書類で反映する期も金額も違うこと(数値例つき)と、注記の記載事項の対照表
✓取引所対応(適時開示・改善報告書・特別注意銘柄)と、監査法人から必ず問われる5点
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
重要性の判断だけを詳しく見る場合は誤謬の重要性判断、シリーズ全体は過年度修正 完全ガイドをご覧ください。数値例はすべて説明のための仮定値です。