

「この科目を今期から独立掲記に変えたいのですが、前期の数字はどこまで直せばよいのでしょうか」。会計処理は何も変えていないのに、比較情報として並べる前期の財務諸表に手を入れることになるため、どこまでが表示方法の変更で、どこからが会計方針の変更なのか、判断に迷う場面は少なくありません。
判断を誤ると、本来は遡及適用が必要だったのに組替えで済ませてしまう、あるいはその逆が起こります。本資料は、判定から組替え表、注記案、会社法の計算書類への展開までを順に書き出す記入式のシートです。
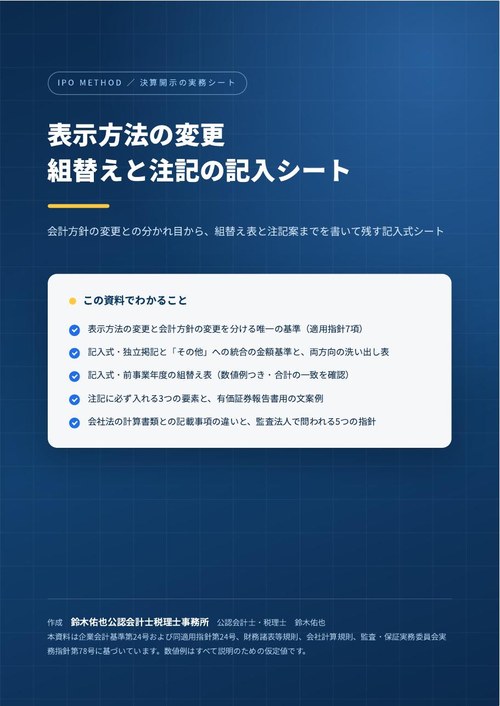
この資料の主な内容
✓表示方法の変更と会計方針の変更を分ける唯一の基準(適用指針7項)と判定フロー
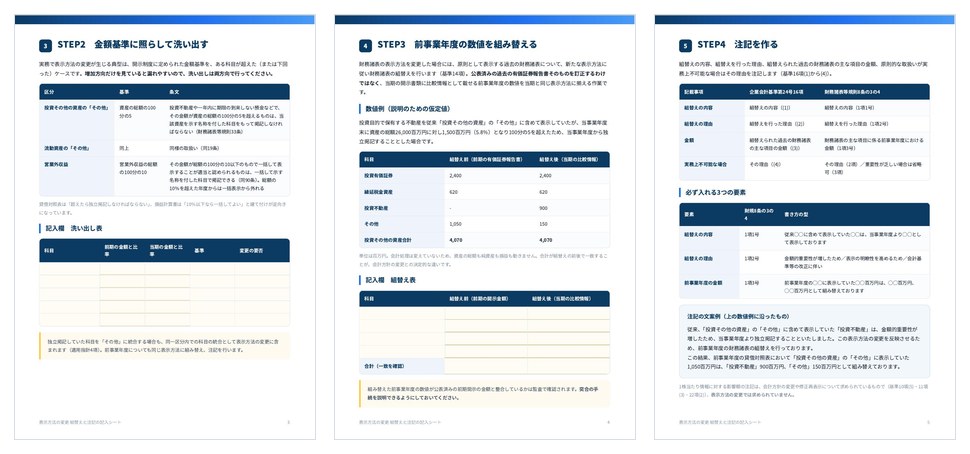
✓独立掲記と「その他」への統合の金額基準(財規19条・33条・90条)と、両方向の洗い出し表
✓記入式の組替え表(数値例つき・合計が一致することの確認欄)
✓注記に必ず入れる3つの要素と、有価証券報告書用の文案例
✓会社法の計算書類との記載事項の違い(計算書類では金額が求められていない)
✓作業フロー(期末3か月前から開示まで)と、監査法人で問われる5つの指針
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
会計方針を変えたときの注記は会計方針の変更の注記の書き方と記載例、シリーズ全体は過年度修正 完全ガイドをご覧ください。数値例はすべて説明のための仮定値です。