

「契約書に機器の型番まで書いてあるのに、サプライヤーがいつでも同等機に入れ替えられる条項がある。これはリースになるのか」。契約の棚卸しの入口でつまずきやすいのが特定された資産の判定です。資産が契約に明記されていても、サプライヤーが実質的な代替権を持つ場合には特定された資産に該当せず、その契約はリースを含みません。
ただし、契約書に入替条項があるだけでは足りず、2つの要件を実態で判定します。本資料は、契約ごとにその判定を書き出して残すための記入式のシートです。
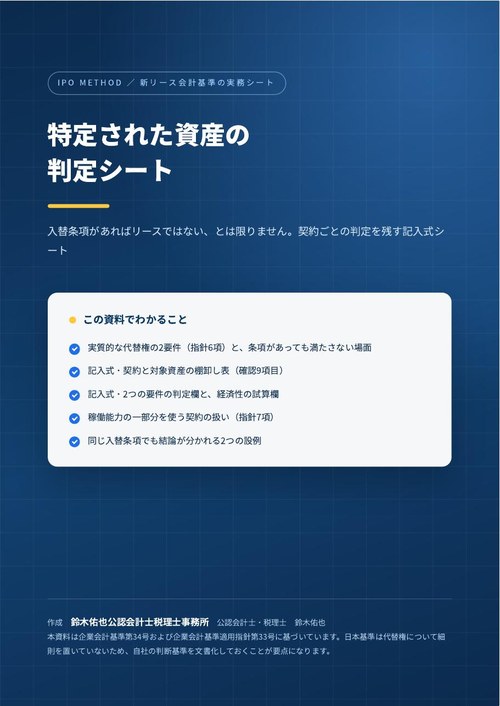
この資料の主な内容
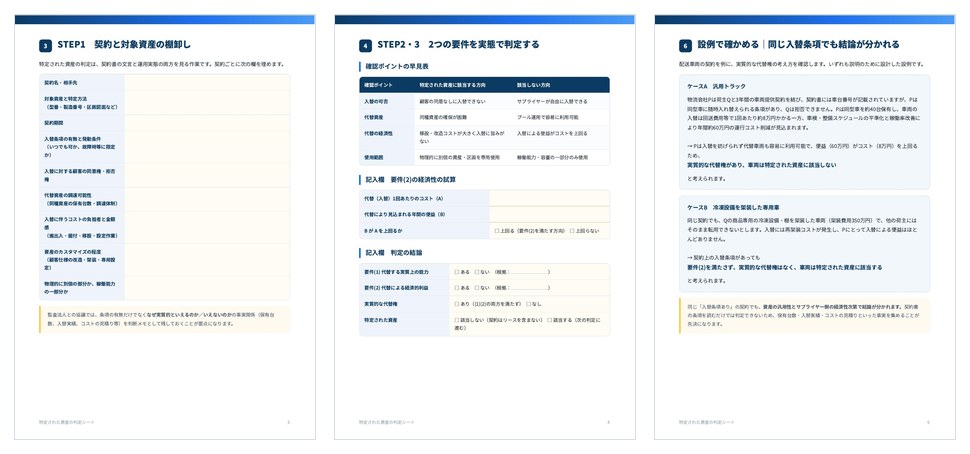
✓実質的な代替権の2要件(適用指針6項)と、条項があっても満たさない場面
✓記入式の契約棚卸し表(対象資産の特定方法・入替条項・同意権・調達可能性など9項目)
✓特定された資産に該当する方向/しない方向の早見表(入替の可否・代替資産・経済性・使用範囲)
✓要件(2)の経済性の試算欄と、判定結論の記入欄
✓稼働能力の一部分を使う契約の扱い(適用指針7項)と、専用区画との違い
✓同じ入替条項でも結論が分かれる2つの設例(汎用トラックと専用架装車)
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
リースの識別の全体像は新リース会計基準の使用を支配する権利とは、基準の全体像は新リース会計基準とはをご覧ください。設例の金額はすべて説明のための仮定値です。