

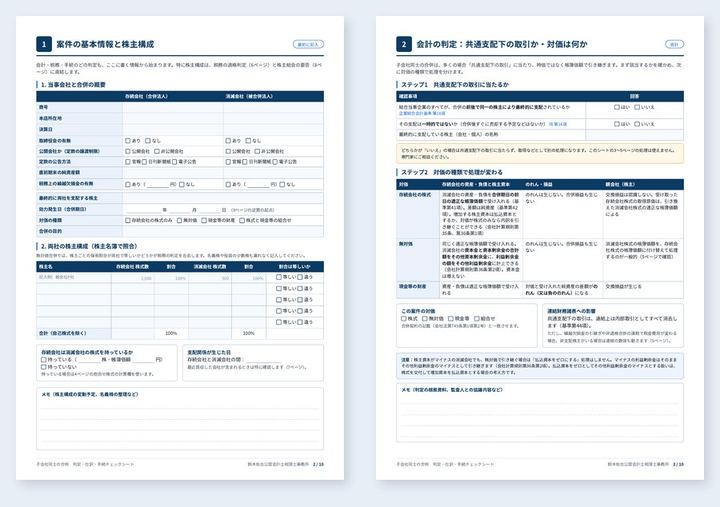
子会社同士の吸収合併は、多くの場合「共通支配下の取引」に当たり、消滅会社の資産と負債を合併期日の前日の適正な帳簿価額で引き継ぎます。対価を交付しない無対価合併では、消滅会社の資本金と資本剰余金の合計額をその他資本剰余金に、利益剰余金をその他利益剰余金に計上できます(会社計算規則第36条第2項)。存続会社が消滅会社の株式を持っているときは、その帳簿価額を差し引いて計算します。
一方、税務では、子会社同士の無対価合併が適格合併になるかどうかは、原則として株主ごとの保有割合が両社で等しいかどうかで分かれ、適格であっても繰越欠損金の引継ぎには支配関係の期間による制限があります。会社法の手続では、1か月以上の異議期間がある債権者保護手続から日程を逆算する必要があります。本資料は、会計・税務・会社法の判定と記入を1冊で進められる記入式のチェックシートです。
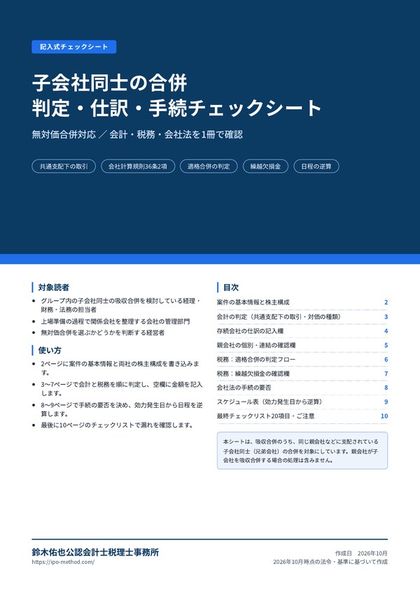
この資料の主な内容
✓共通支配下の取引かどうかの判定と、対価(株式・無対価・現金等)ごとの処理の比較表
✓存続会社の仕訳の記入欄(会社計算規則第36条第2項、抱合せ株式がある場合の計算欄つき)
✓親会社の個別・連結の処理と、非支配株主がいる場合の計算欄
✓適格合併の判定フローと、繰越欠損金の引継ぎ制限の確認欄(法人税法第57条)
✓会社法の手続の要否判定、効力発生日から逆算するスケジュール表、最終チェックリスト20項目
資料の体裁 PDF/A4・全10ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
会計処理と適格要件の解説は子会社同士の吸収合併|無対価合併の会計処理と適格要件にまとめています。記載は一般的な情報提供を目的としたものであり、個別の事案への適用を保証するものではありません。