

2027年3月期の決算で、会計方針の変更の注記に何を書くのか。この問いに答えるには、まず2026年4月1日以後に開始する事業年度から原則適用になる基準はどれかを確定させる必要があります。ここでよく起きるのがリース会計基準との取り違えです。企業会計基準第34号の原則適用は2027年4月1日以後に開始する事業年度からで、3月決算なら2028年3月期です。2027年3月期は早期適用ができる年度にすぎません。
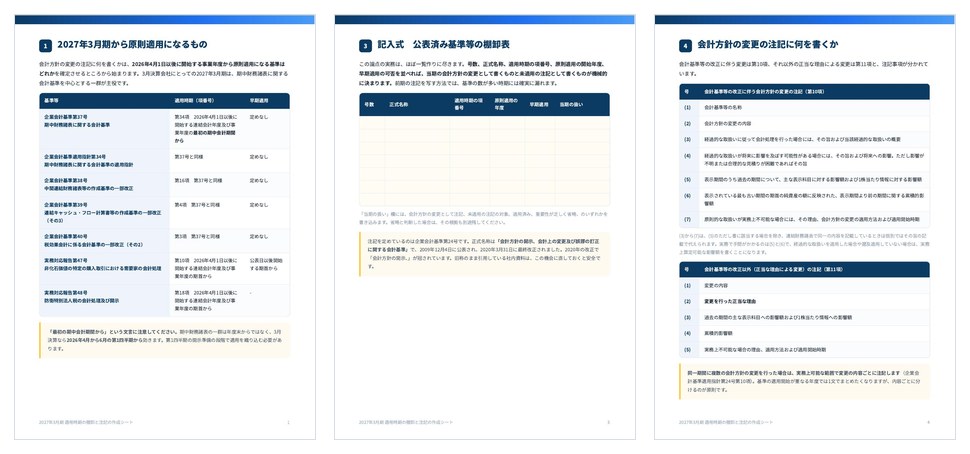
この論点の実務は、ほぼ一覧作りに尽きます。公表済みの会計基準等について、号数、正式名称、適用時期の項番号、原則適用の開始年度、早期適用の可否を並べた表を作れば、当期の会計方針の変更として書くものと、未適用の会計基準等に関する注記として書くものが機械的に決まります。前期の注記を写す方法では、基準の数が多いこの時期には確実に漏れます。本シートは、その一覧を自社で作るための記入式の資料です。
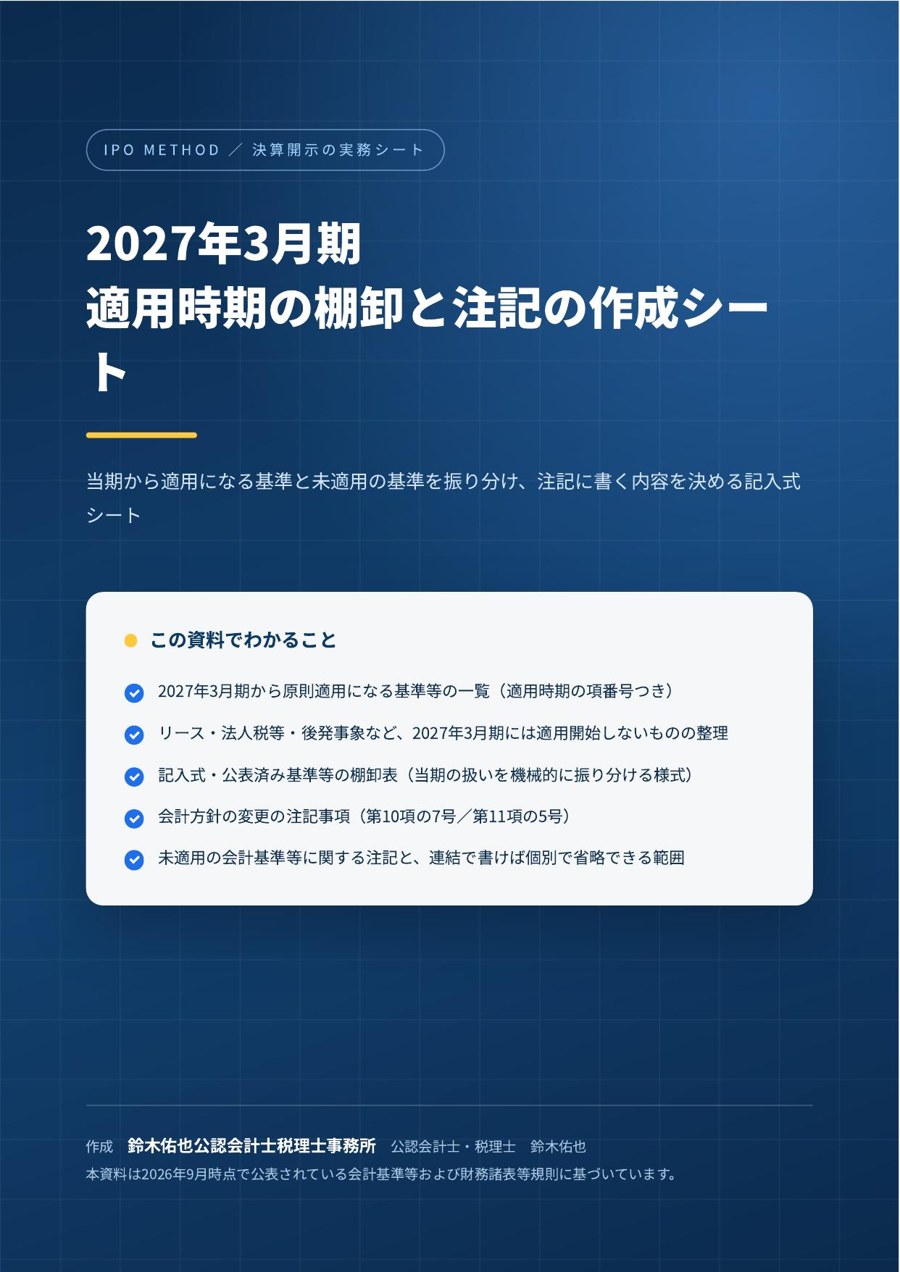
この資料の主な内容
✓2027年3月期から原則適用になる基準等の一覧(適用時期の項番号つき)
✓リース・法人税等・後発事象など、当期には適用開始しないものの整理
✓記入式・公表済み基準等の棚卸表
✓会計方針の変更の注記事項(第10項の7号と第11項の5号)
✓未適用の会計基準等に関する注記と、連結で書けば個別で省略できる範囲
✓記入式・注記ドラフトの作成欄と、上場準備会社の留意点
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
※本資料は2026年9月時点で公表されている会計基準等および財務諸表等規則に基づいています。適用時期は各基準の定めをご確認ください。