

100パーセント子会社への寄附は、支出側で全額が損金不算入、受領側で全額が益金不算入になります。そのうえで、株主である法人のところで寄附修正が生じ、子法人株式の税務上の帳簿価額と利益積立金額が動きます。
会計仕訳はありません。別表五(一)に残るだけなので、担当者の交代やシステムの入れ替えで落ちやすい項目です。本資料は、判定から繰越管理までを一枚で追う記入式のシートです。
この資料の主な内容
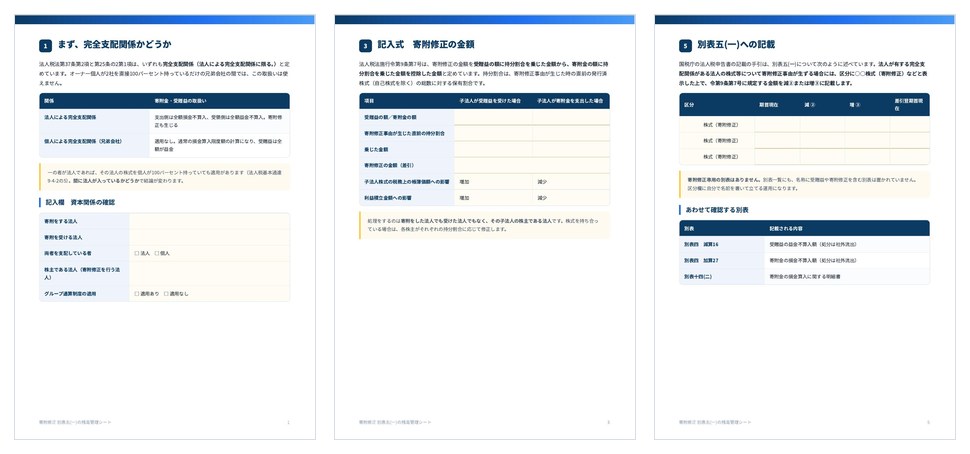
✓法人による完全支配関係かどうかの判定欄
✓記入式・従業員持株会と新株予約権による5パーセント判定の計算欄
✓記入式・寄附修正の金額の計算表(受贈益・寄附金×持分割合)
✓会計と税務で何が動き、何が動かないかの対比
✓別表五(一)の記載欄と、年度をまたぐ繰越管理表
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
制度と条文の整理は100%子会社への寄附と寄附修正にまとめています。記載は一般的な情報提供を目的としたものであり、個別の事案への適用を保証するものではありません。