


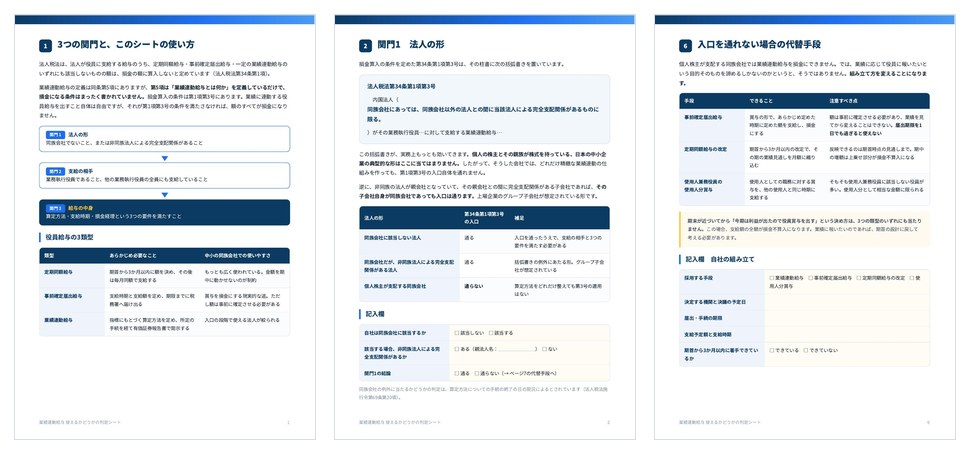
業績連動給与は、算定方法を精緻に作り込む前に入口で落ちていないかを確かめる必要があります。法人税法第34条第1項第3号の括弧書きにより、同族会社が使えるのは非同族法人による完全支配関係がある場合に限られるためです。
本資料は、法人の形・支給の相手・給与の中身という3つの関門を順に確かめ、通れない場合は代替手段の組み立てに進むための記入式のシートです。
この資料の主な内容
✓業績連動給与にたどり着くまでの3つの関門と、役員給与3類型の比較
✓同族会社が入口を通れる唯一の形(非同族法人による完全支配関係)と、通れない形
✓業務執行役員の範囲(会社法第363条第1項各号)と、全員に支給しなければならないという限定
✓満たすべき3つの要件(算定方法・支給時期・損金経理)と、有価証券報告書への記載という関門
✓記入式の日程欄(算定方法は期首から3か月、金銭の交付は指標の確定から1か月)と、基礎にできる指標3種類
✓入口を通れない場合の代替手段3つ(事前確定届出給与・定期同額給与の改定・使用人分賞与)と注意点
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。