

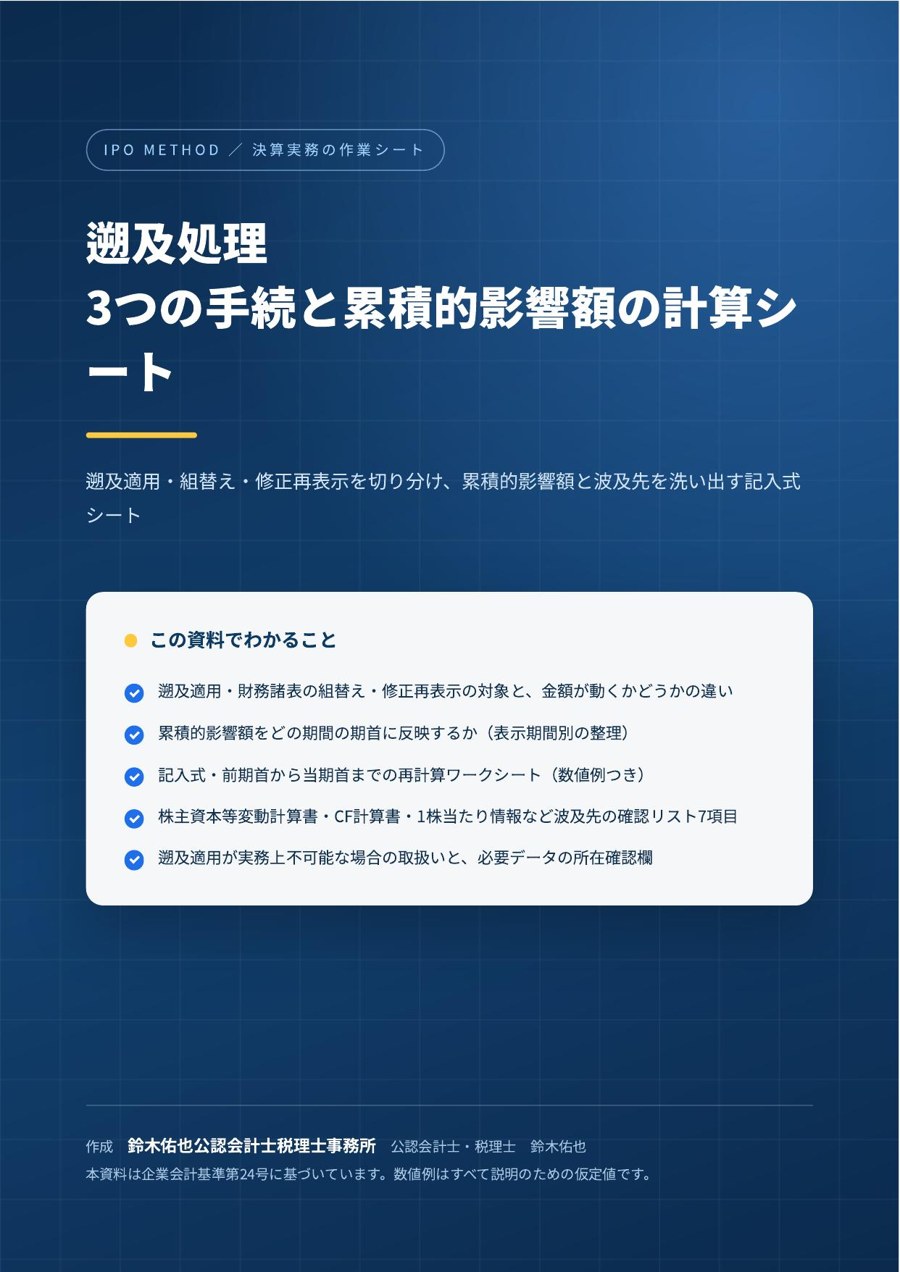
遡及修正という言い方は実務で定着していますが、企業会計基準第24号にその用語はありません。基準が定めているのは遡及適用、財務諸表の組替え、修正再表示という3つの別々の手続で、それぞれ対象も作業量も社外への説明の重さも異なります。とくに組替えは表示の区分が変わるだけで金額は1円も動かないのに対し、遡及適用と修正再表示は過去の損益と純資産を作り直す手続です。
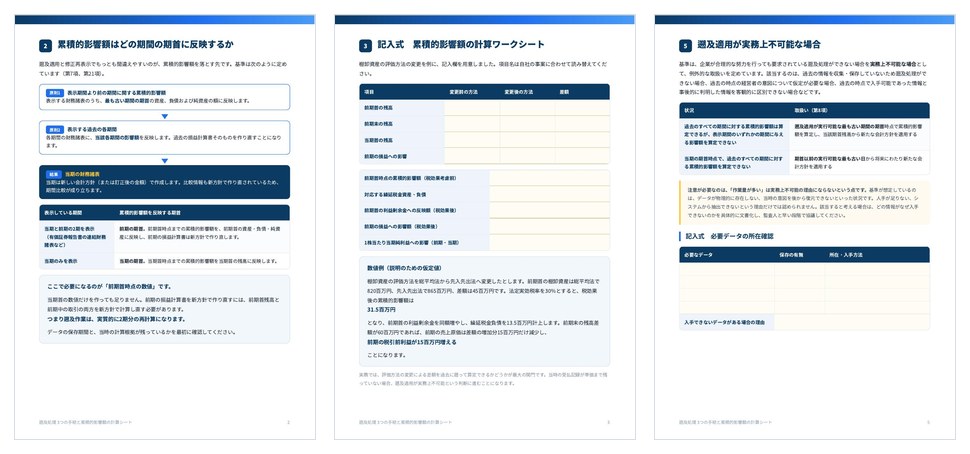
作業でつまずきやすいのは、累積的影響額をどの期間の期首に落とすかという点と、比較情報を2期表示する場合に前期首時点からの再計算が必要になるという点です。さらに、株主資本等変動計算書での区分表示、キャッシュ・フロー計算書の比較情報、1株当たり情報やセグメント情報、主要な経営指標等の推移まで波及します。本シートは、その順序と記入欄を一枚にまとめた作業用の資料です。
この資料の主な内容
✓遡及適用・組替え・修正再表示の対象と、金額が動くかどうかの違い
✓累積的影響額を反映する期首(表示期間別の整理)
✓記入式・前期首から当期首までの再計算ワークシート(数値例つき)
✓株主資本等変動計算書・CF計算書・1株当たり情報など波及先の確認リスト
✓遡及適用が実務上不可能な場合の取扱いと、必要データの所在確認欄
✓作業ステップ表と、社外への説明で準備しておくこと
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
※本資料は一般的な情報提供を目的としたものであり、個別の事案への適用を保証するものではありません。数値例はすべて説明のための仮定値です。