

「生産設備の耐用年数を短くしたいのですが、過去の減価償却費もやり直すことになるのでしょうか」。会計方針の変更なら遡及適用、過去の誤謬なら修正再表示と、過年度遡及会計基準では過去に遡る処理が原則です。ところが会計上の見積りの変更だけは、過去に遡りません。
実務でつまずくのは「そもそもこれは見積りの変更なのか、それとも過去の見積り誤りなのか」という入口の判断です。本資料は、耐用年数の見直しを題材に、判定・影響額の算定・注記案までを順に書き出す記入式のシートです。
この資料の主な内容
✓見積りの変更を過去に遡らせない理由と、変更期間のみに影響する場合と将来にも影響する場合の違い
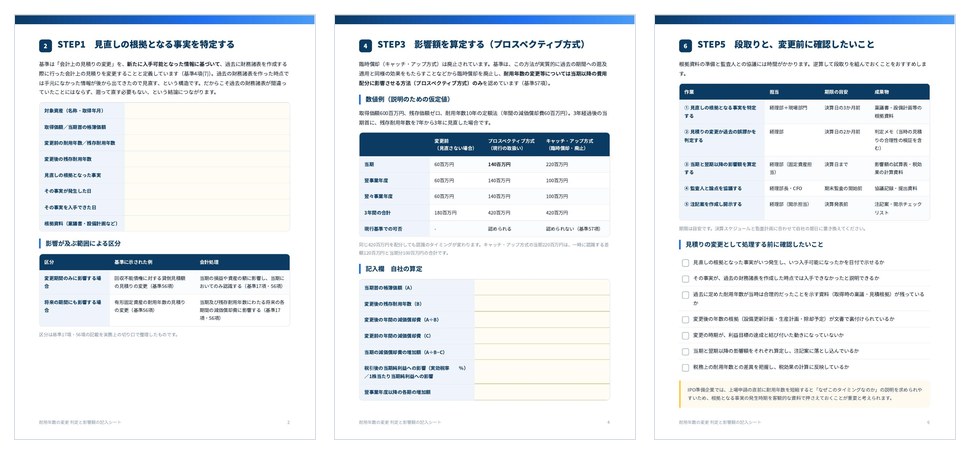
✓見積りの変更か過去の誤謬かを分ける3つの問い(判定フロー)と、結論・根拠の記入欄
✓プロスペクティブ方式による影響額の算定欄と、廃止された臨時償却との出方の比較(数値例つき)
✓基準18項・財規8条の3の5・計算規102条の4の記載事項一覧と、注記の骨格
✓企業会計基準第31号(見積りの開示)との違いの整理
✓開示までの作業フロー(誰が・いつまでに・何を)と、変更前に確認したいこと7項目
資料の体裁 PDF/A4・全8ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
見積りの変更と誤謬の違いは会計方針の変更と見積りの変更・誤謬の違い、シリーズ全体は過年度修正 完全ガイドをご覧ください。数値例は説明のための仮定値です。