

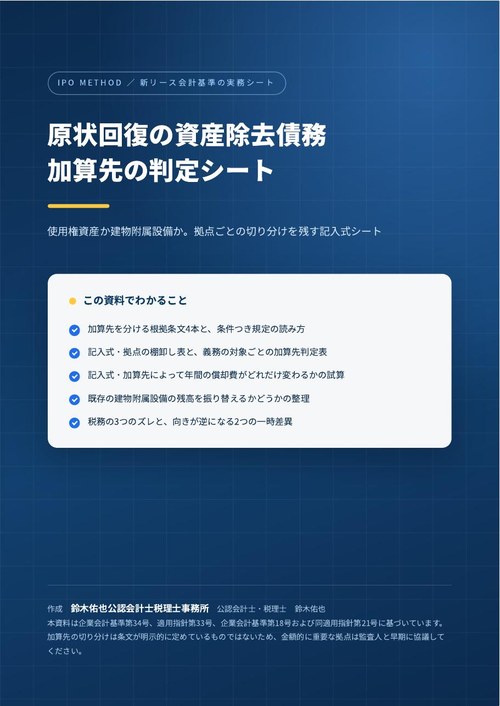
新リース会計基準は、使用権資産の取得原価に資産除去債務に対応する除去費用を加算すると定めています。では、これまで建物附属設備に乗せてきた原状回復の除去費用は、すべて使用権資産へ振り替えるのでしょうか。答えはいいえです。分岐点は、その除去義務がどの有形固定資産に関連しているかの一点にあります。
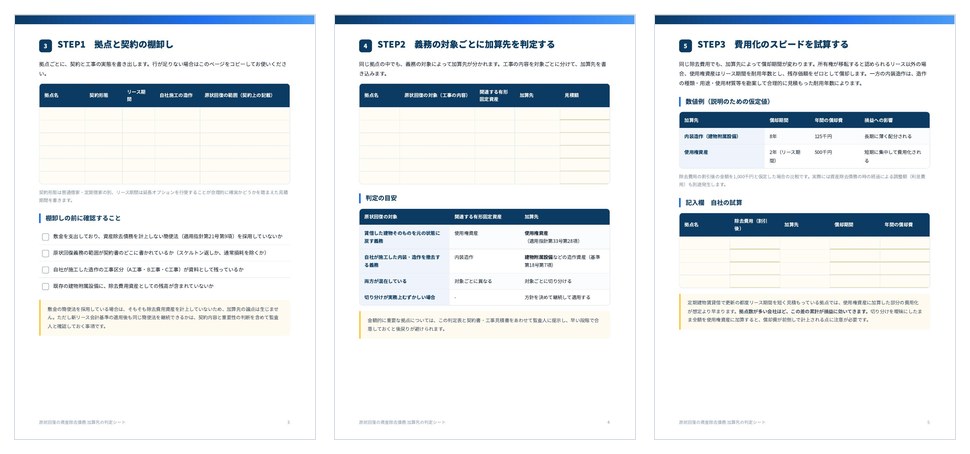
本資料は、拠点ごとの契約と工事の実態から加算先を書き分けるための記入式のシートです。根拠条文4本の読み方、加算先による費用化スピードの違い、既存残高の扱い、税務と税効果までを1冊にまとめています。
この資料の主な内容
✓加算先を分ける根拠条文4本(基準第18号第7項・第23項、適用指針第33号第28項、基準第34号第33項)の読み方
✓記入式の拠点棚卸し表と、義務の対象ごとの加算先判定表
✓加算先によって年間の償却費がどれだけ変わるかの比較(数値例つき)と、自社の試算欄
✓これまで建物附属設備に乗せてきた残高を振り替えるかどうかの整理と、見積り改訂時の加算先
✓税務の3つのズレ(損金算入時期・造作の耐用年数・法人税法第53条)と、向きが逆になる2つの一時差異
資料の体裁 PDF/A4・全9ページ ご登録後すぐにダウンロードいただけます(無料)
資料ダウンロードフォーム
下のフォームに会社名とメールアドレスをご入力ください。送信するとすぐにダウンロードのリンクを表示し、同じリンクをメールでもお送りします。
セキュリティとプライバシーについて
本サイトはSSLによる暗号化通信に対応しており、ご入力いただいた内容は暗号化して送信されます。お預かりするのは会社名とメールアドレスだけです。取扱いの詳細は個人情報の取扱いについてをご覧ください。
工事区分ごとの切り分けは資産除去債務は使用権資産と建物附属設備のどちらに寄せるか、新リース会計基準の全体像は新リース会計基準とはをご覧ください。加算先の切り分けは条文が明示的に定めているものではないため、金額的に重要な拠点は監査人と早期に協議してください。